Alta de autónomo: trámites ante Hacienda y la Seguridad Social, y el primer día en Agentia
Índice de contenidos
Empezar como autónomo son dos trámites, ante Hacienda y ante la Seguridad Social, y varias decisiones en tu programa de contabilidad que conviene tomar bien el primer día: algunas no se deshacen. Aquí tienes la norma y cómo dejar Agentia Contable listo antes de la primera factura.
Quién es autónomo según la ley
El Estatuto del trabajo autónomo (Ley 20/2007) se aplica a quien realiza de forma habitual, personal, directa, por cuenta propia y fuera del ámbito de dirección y organización de otra persona una actividad económica o profesional a título lucrativo, con o sin trabajadores (artículo 1.1).
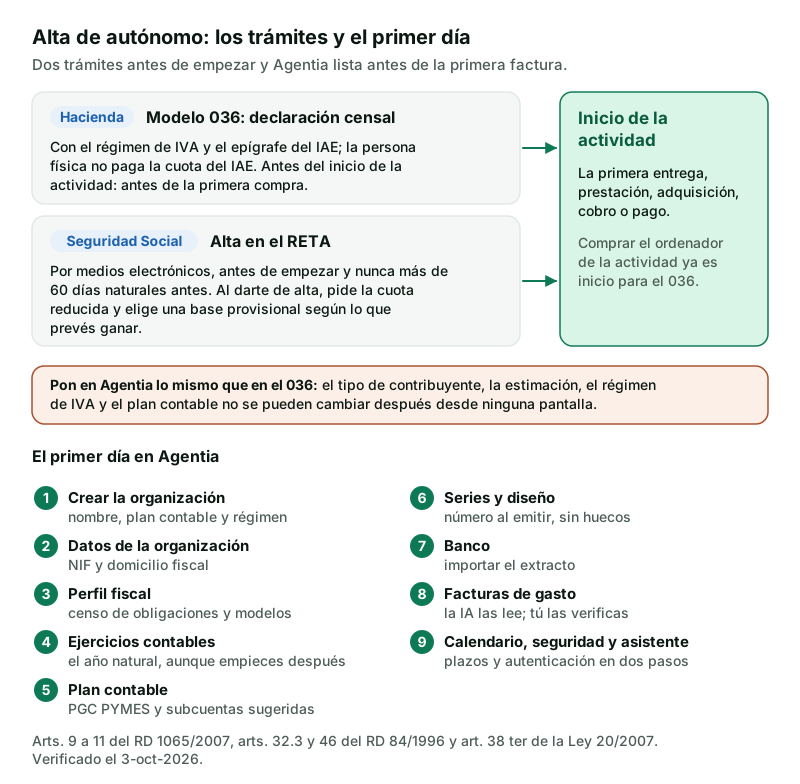
Qué exige la norma
Hacienda: la declaración censal (modelo 036)
Para entrar en el Censo de Empresarios, Profesionales y Retenedores se presenta una declaración censal de alta (Real Decreto 1065/2007, artículos 3.2 y 9.1), con el régimen de IVA, la renuncia, si quieres, a los módulos o a la directa simplificada y, si procede, el alta como operador intracomunitario (artículo 9.3). Va antes del inicio de la actividad, que empieza con la primera entrega, prestación, adquisición, cobro o pago (artículo 9.4): antes de la primera compra. Los cambios y el cese se comunican, en general, en un mes (artículos 10.4 y 11.2).
El formulario es el modelo 036 (Orden EHA/1274/2007), en papel o por internet en la Sede Electrónica de la AEAT (artículo 12.1 de la orden). El 037 ya no existe: la Orden HAC/1526/2024 lo suprimió desde el 3-feb-2025.
El IAE: epígrafe sí, cuota no
El IAE grava el mero ejercicio de una actividad (Ley de Haciendas Locales, artículo 78.1), pero las personas físicas están exentas (artículo 82.1.c) sin comunicarlo (artículo 82.3), y la declaración censal sustituye a las del IAE (Real Decreto 1065/2007, artículo 14.3): eliges el epígrafe en el 036 y no pagas el impuesto.
La Seguridad Social: el alta en el RETA
La Ley General de la Seguridad Social obliga a afiliarse y a comunicar altas, bajas y variaciones en el régimen de autónomos, el RETA (artículo 307), por medios electrónicos (Real Decreto 84/1996, artículo 46.1). El alta se pide antes de empezar, nunca más de 60 días naturales antes (artículos 32.3.1.º y 46.2.a). En plazo, surte efecto el día en que empiezas; fuera de plazo, el día primero de ese mes, y las cuotas atrasadas llevan recargos e intereses (artículo 46.2.c).
La cuota: cotización por rendimientos netos
Desde el 1-ene-2023 se cotiza según los rendimientos anuales (artículo 308 de la Ley General de la Seguridad Social, redacción del Real Decreto-ley 13/2022):
- La Ley de Presupuestos fija cada año una tabla general y otra reducida de bases, por tramos de rendimientos netos mensuales (artículo 308.1).
- Al darte de alta eliges una base provisional según lo que prevés ganar, y debes cambiarla si la previsión cambia (308.1.a, reglas 1.ª, 3.ª y 6.ª).
- En estimación directa cuenta el rendimiento neto del IRPF más tus cuotas de autónomo, menos un 7 % de gastos genéricos (308.1.c, reglas 1.ª y 2.ª).
- Al año siguiente, con los datos de Hacienda, la Tesorería regulariza: lo cotizado de menos se ingresa hasta el último día del mes siguiente a la notificación, sin recargo, y lo de más se devuelve de oficio (regla 4.ª).
Las tablas de 2023 a 2025 están en la disposición transitoria 1.ª del Real Decreto-ley 13/2022. Esta guía no da las de 2026: compruébalas en la tabla oficial antes de elegir base.
La cuota reducida de inicio
Con alta inicial, o sin alta en los dos años anteriores (tres si ya hubo reducción), se paga una cuota reducida los doce meses naturales completos siguientes, y otros doce si los rendimientos netos anuales quedan bajo el salario mínimo interprofesional (Estatuto, artículo 38 ter). Se pide al darse de alta, se pierde con la baja y el primer periodo no se regulariza. Fue de 80 € al mes entre 2023 y 2025; desde 2026 la fija la Ley de Presupuestos de cada año (disposición transitoria 5.ª del Real Decreto-ley 13/2022): comprueba la vigente al tramitar el alta.
Los libros que tendrás que llevar
- IVA: facturas expedidas, facturas recibidas, bienes de inversión y determinadas operaciones intracomunitarias (Reglamento del IVA, artículo 62.1), anotadas a más tardar al liquidar el periodo (artículo 69.1).
- IRPF (Reglamento del IRPF, artículo 68; Orden HAC/773/2019): en directa simplificada, ventas e ingresos, compras y gastos y bienes de inversión; los profesionales, además, provisiones de fondos y suplidos; en directa normal con actividad mercantil, contabilidad del Código de Comercio.
- Verifactu: si facturas con un programa, tendrá que cumplir el Real Decreto 1007/2023 antes del 1-jul-2027 (1-ene-2027 las sociedades; disposición final 4.ª, redacción del Real Decreto-ley 15/2025). El detalle, en su guía.
Los errores más frecuentes
- Empezar y darse de alta después: comprar el ordenador de la actividad ya es inicio para el 036, y el alta tardía en el RETA trae recargos.
- Declarar un régimen en el 036 y contabilizar con otro.
- No pedir la cuota reducida al alta y no revisar la base provisional cuando el negocio cambia: la regularización llega igual.
- Mezclar la cuenta personal con la de la actividad y numerar facturas a mano.
Cómo se hace en Agentia Contable
Agentia no presenta el 036 ni el alta en el RETA (se tramitan ante la AEAT y la Tesorería General de la Seguridad Social): deja contabilidad, facturación y calendario fiscal listos antes de la primera factura.
Cómo se entra hoy
A 3-oct-2026 el alta es por invitación: creas la cuenta en «Crea tu
cuenta» (/registro), confirmas el correo y queda en «Cuenta pendiente de
aprobación» hasta que se activa a mano. Luego entras con un enlace por correo
(«Enviar enlace») o con tu contraseña. La cuenta trae una organización personal
sin régimen fiscal: tu actividad va en una organización propia.
1. Crear la organización
En el menú del avatar, «Nueva organización» abre el paso 1 de 2 del alta: nombre, plan contable («PGC PYMES (702 cuentas)», por defecto), tipo de contribuyente («Autónomo (IRPF)» añade el «Régimen de IRPF»: directa normal, simplificada u objetiva), «Régimen de IVA» y «Actividad principal», una de nueve plantillas cuyo recuadro «Qué añade» detalla lo que trae: series, censo, subcuentas sugeridas y reglas del banco.
«Crear organización» lleva al cuestionario «Cuéntanos cómo trabajas» (paso 2; se salta con «Ahora no, ir a Inicio») y a Inicio, cuya lista «Primeros pasos» solo tacha lo hecho de verdad.
2. Mi organización › Datos de la organización
Pide «Nombre / razón social», «NIF / CIF» y el «Domicilio fiscal». Sin NIF no hay identificador de acreedor SEPA, ni Facturae, ni registro de facturación (Verifactu), ni cabeceras de los modelos AEAT: la pantalla lo avisa. El domicilio es el de tus facturas electrónicas y no cambia el declarado a la AEAT.
3. Mi organización › Perfil fiscal
Abre con el «Régimen actual», en solo lectura; siguen la prorrata, los vehículos, el umbral de capitalización y el «Censo de obligaciones», con seis casillas como «Practica retenciones a profesionales o trabajadores (modelos 111 y 190)». Después, la «Periodicidad de las autoliquidaciones» y los «Datos para los modelos»: tus actividades con su clave y, con las claves A01 a A05, el epígrafe del IAE sin punto (659.2 se escribe 6592), y el «IBAN para las devoluciones».
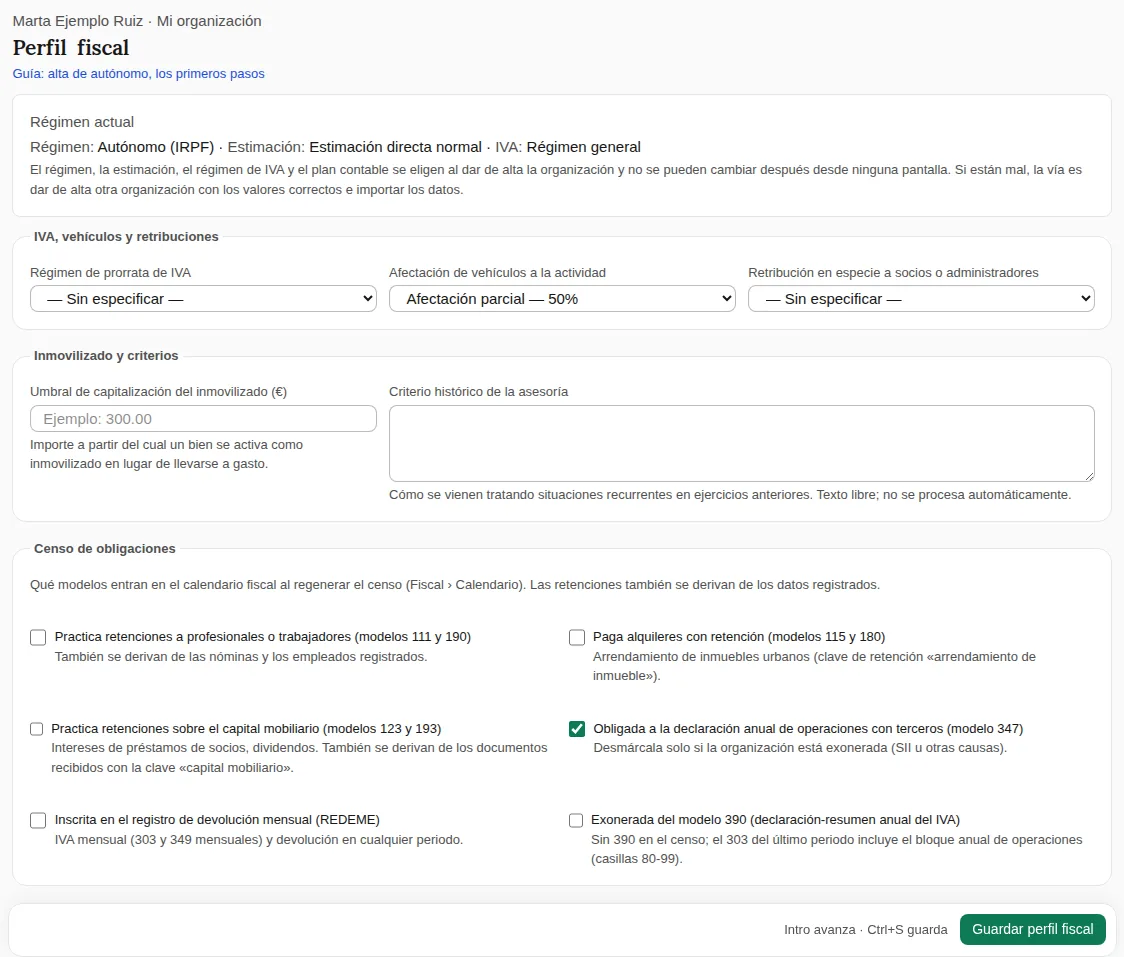
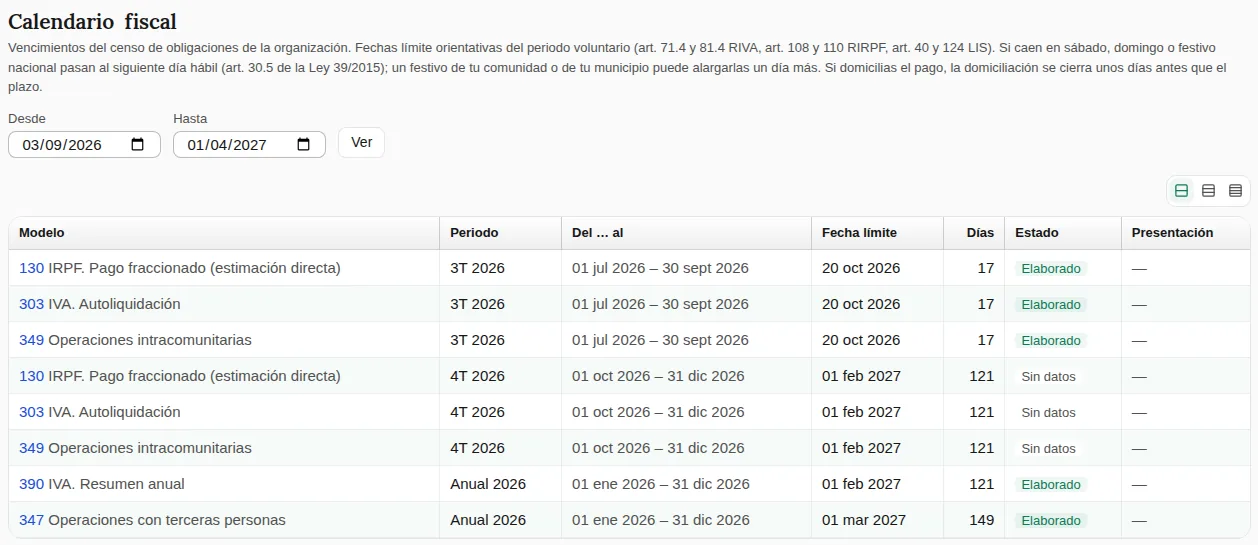
Tras «Guardar perfil fiscal», «Ver el calendario fiscal» lleva al censo, donde «Regenerar desde el perfil fiscal» deriva tus modelos en lugar de darlos de alta uno a uno: en directa con IVA general, 303 y 130 trimestrales y 390 y 347 anuales; 111 y 190 o 115 y 180 según tus casillas; 131 en módulos. El 349 entra solo con la primera operación intracomunitaria.
4. Contabilidad › Ejercicios contables
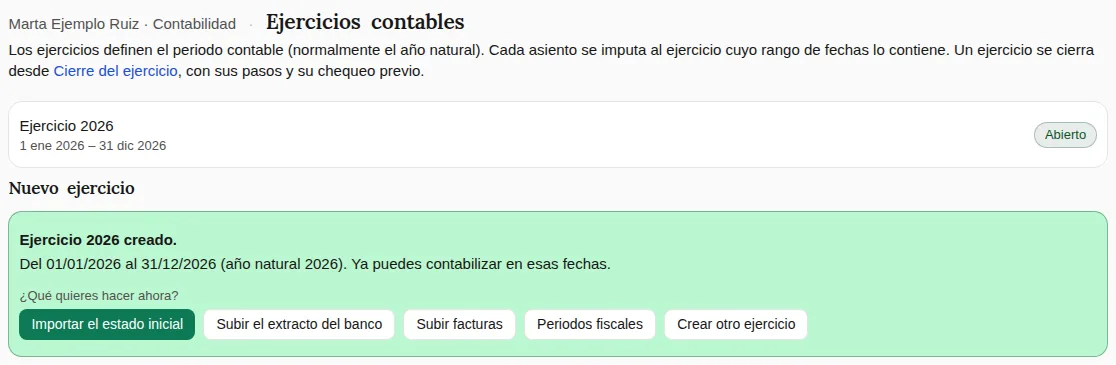
Propone «Ejercicio 2026», «Año natural propuesto: del 01/01/2026 al 31/12/2026» y «Confirmar año natural 2026»: aunque empieces en junio, el periodo impositivo del IRPF es el año natural (Ley del IRPF, artículo 12.1), y un ejercicio distinto bloquea las vistas fiscales por trimestre. Al confirmar aparece «¿Qué quieres hacer ahora?»: «Importar el estado inicial» (si vienes de otro programa), «Subir el extracto del banco», «Subir facturas», «Periodos fiscales» y «Crear otro ejercicio».
5. Contabilidad › Plan contable
Trae el PGC PYMES completo, con los códigos del plan fijos, y «Nueva cuenta» para las tuyas. Arriba, «Subcuentas que sugiere tu actividad»: en Servicios profesionales, cinco, como «Cuotas colegiales y suscripciones» bajo la 629 o «Colaboradores y profesionales externos» bajo la 623. Ninguna se crea sola: cada una entra con «Crear» (o todas con «Crear las 5»), con el siguiente código libre. Si prefieres no ver códigos, «Poner las categorías de autónomo», en «Mi organización › Categorías», crea 29 categorías con su cuenta y su tratamiento en IVA e IRPF.
6. Facturación › Series y diseño
La plantilla ya creó tus series (en Servicios profesionales, F Facturas, R
Rectificativas y P Presupuestos). El formato por defecto,
{SERIE}-{AAAA}-{NNNNN}, numera la primera factura de 2026 como F-2026-00001 y
vuelve a 1 cada enero; sin el año en el formato, la serie no se guarda con
«Reinicia cada año». Cada factura toma su número al emitirse, con la serie
bloqueada: sin huecos ni duplicados y con las rectificativas en su propia
serie, como pide el artículo 6 del Reglamento de facturación
(guía de la rectificativa).
7. Contabilidad › Banco
«Importar extracto bancario» acepta CSV, Norma 43 y camt.053 tal como los descargas; «Previsualizar importación» aparta los «Posibles duplicados». Cada movimiento recibe su propuesta primero sin IA (tus reglas, lo que ya contabilizaste igual, las parejas exactas con una factura) y solo el resto pasa a «Preparar con la IA». Decides en la «Bandeja del banco», una ficha cada vez. «Arranque del banco» propone reglas sobre tus últimos 90 días que dejan el asiento en borrador: solo contabiliza sola una regla con la doble llave, activada en la organización y en la regla. A 3-oct-2026 no hay conexión directa con el banco: se trabaja con el extracto.
8. Las facturas de gasto
Entran por «Subir facturas», por el buzón de correo de la organización o desde el móvil, y la IA las lee, fotos incluidas. En «Contabilidad › Lote de facturas», las claras quedan en «Listo para verificar» y las demás en «Necesita decisión», con una pregunta concreta. Verificada, la factura entra en el libro registro con tu firma y su asiento espera en borrador en la «Revisión del Diario», pestaña «Pendiente», con la propuesta, el porqué y la confianza. Nada se contabiliza sin tu confirmación, salvo tus reglas con la doble llave. Comidas de trabajo: su guía.
9. Calendario, seguridad y asistente
«Fiscal › Calendario fiscal» lista los vencimientos del censo con su fecha límite y enlaza cada modelo, calculado con tus datos (el 303, desde el registro fiscal de cada factura); durante el periodo avisa de que sus cifras son una estimación a hoy, así que sabes lo que vas a pagar antes del plazo. Cuando lo presentes, anótalo con «Marcar como presentado». En «Mi cuenta › Seguridad», «Activar la autenticación en dos pasos» añade el código de una app al iniciar sesión; si la organización tiene más miembros, el propietario está obligado y tiene 14 días. El «Asistente IA», abajo en la barra lateral, sabe en qué pantalla estás y prepara acciones que no se ejecutan sin tu confirmación.
Lo que Agentia no hace (todavía)
- No presenta el 036, el alta en el RETA ni los modelos: prepara el «Borrador PDF (no oficial)» y, si el modelo lo tiene, el fichero de presentación (a 3-oct-2026, sin validar en la Sede), y los presentas tú.
- No calcula tu cuota de autónomos ni tu tramo: el cargo llega con el extracto, y en Servicios profesionales y Autónomo en módulos una regla de arranque lo propone a la cuenta 642, en borrador.
- No exporta los libros del IRPF en el formato normalizado de la AEAT, solo los de facturas expedidas y recibidas del IVA.
Fuentes
- Ley 20/2007, de 11 de julio, del Estatuto del trabajo autónomo, artículos 1.1 y 38 ter. Texto consolidado BOE-A-2007-13409, actualizado a 2-sep-2026. Verificado el 3-oct-2026.
- Real Decreto-ley 13/2022, de 26 de julio: artículo primero, apartados cuatro y cinco (artículos 307 y 308 de la Ley General de la Seguridad Social, en esa redacción; el 308, retocado por el Real Decreto-ley 14/2022), disposiciones transitorias 1.ª y 5.ª y final 5.ª. Texto consolidado BOE-A-2022-12482, actualizado a 8-sep-2026. Verificado el 3-oct-2026.
- Real Decreto 84/1996, de 26 de enero, Reglamento general de afiliación, artículos 32.3 y 46. Texto consolidado BOE-A-1996-4447, actualizado a 30-jul-2026. Verificado el 3-oct-2026.
- Real Decreto 1065/2007, de 27 de julio, Reglamento de gestión e inspección tributaria, artículos 3.2, 9, 10.4, 11.2 y 14.3. Texto consolidado BOE-A-2007-15984, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Orden EHA/1274/2007, de 26 de abril (modelo 036), artículos 1, 12.1 y 14, modificada, entre otras, por las Órdenes HAC/1416/2018 (BOE-A-2018-17996) y HAC/1526/2024 (BOE-A-2025-410; suprime el 037 desde el 3-feb-2025). Texto consolidado BOE-A-2007-9508, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Real Decreto Legislativo 2/2004, de 5 de marzo, Ley de Haciendas Locales, artículos 78.1 y 82. Texto consolidado BOE-A-2004-4214, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Ley 35/2006, de 28 de noviembre, del IRPF, artículo 12.1. Texto consolidado BOE-A-2006-20764, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Real Decreto 439/2007, de 30 de marzo, Reglamento del IRPF, artículo 68. Texto consolidado BOE-A-2007-6820, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Orden HAC/773/2019, de 28 de junio, libros registro del IRPF, artículos 1 a 7. Texto consolidado BOE-A-2019-10487, actualizado a 20-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1624/1992, de 29 de diciembre, Reglamento del IVA, artículos 62.1 y 69.1. Texto consolidado BOE-A-1992-28925, actualizado a 2-mar-2026. Verificado el 3-oct-2026.
- Real Decreto 1619/2012, de 30 de noviembre, Reglamento de facturación, artículo 6.1.a. Texto consolidado BOE-A-2012-14696, actualizado a 31-mar-2026. Verificado el 3-oct-2026.
- Real Decreto 1007/2023, de 5 de diciembre (Verifactu), artículo 3.1 y disposición final 4.ª (redacción del Real Decreto-ley 15/2025). Texto consolidado BOE-A-2023-24840, actualizado a 16-sep-2026. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.