Verifactu: plazos, qué cambia en tu facturación y cómo lo hace Agentia Contable
Índice de contenidos
Desde 2027, cada factura emitida con un programa dejará un registro de facturación con huella encadenada, llevará un código QR y, si el programa funciona como «VERI*FACTU», se remitirá a la Agencia Tributaria en el momento. Esta guía explica qué es, desde cuándo obliga, qué cambia en una factura y cómo lo hace Agentia Contable, con lo construido y lo pendiente de verificar.
Qué es Verifactu y desde cuándo obliga
El artículo 29.2.j de la Ley General Tributaria obliga a que los programas de facturación garanticen la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros. El Real Decreto 1007/2023 aprueba el Reglamento con los requisitos de esos programas y la Orden HAC/1177/2024, las especificaciones técnicas. «Verifactu» es el nombre popular del conjunto; «VERI*FACTU», en sentido estricto, la modalidad en la que el programa remite cada registro a la Agencia Tributaria.
A quién obliga (artículo 3.1 del Reglamento), si factura con un programa, aunque sea para parte de la actividad: sociedades (salvo las exentas del artículo 9.1 de su ley), autónomos, no residentes con establecimiento permanente y entidades en atribución de rentas. Quedan fuera quienes llevan los libros por el SII (artículo 3.3) y las operaciones del artículo 4.
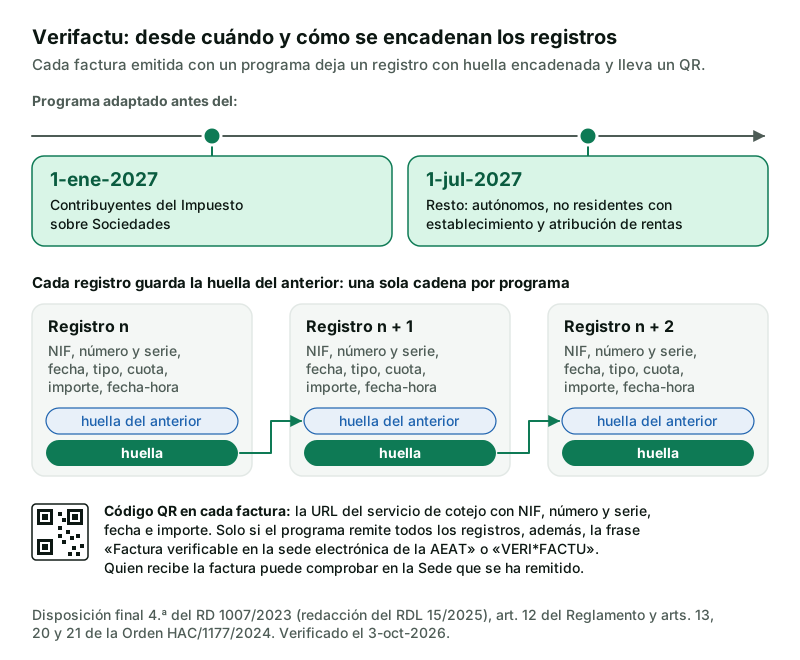
Desde cuándo. La disposición final cuarta del Real Decreto 1007/2023, en la redacción de la disposición final primera del Real Decreto-ley 15/2025 (en vigor desde el 4-dic-2025), fija dos fechas:
| Quién | Programa adaptado antes del |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades | 1-ene-2027 |
| Resto del artículo 3.1 (autónomos, no residentes con establecimiento, atribución de rentas) | 1-jul-2027 |
Qué exige la norma a tu programa y a tus facturas
Un registro por factura, al emitirla
El programa genera automáticamente un registro de alta «de forma simultánea o inmediatamente anterior» a expedir cada factura (artículo 9), con emisor, destinatario cuando la factura lo exige, número y serie, fecha, tipo de factura (completa, simplificada o rectificativa con las rectificadas), descripción, importe total, régimen de IVA, base, tipo, cuota, recargo o exención, fecha y hora de generación y huella (artículo 10). Una factura emitida por error no se borra: se genera un registro de anulación (artículo 11), y toda corrección se hace con «al menos un registro de facturación adicional posterior», conservando el original (artículo 8.2.a).
La huella y la cadena
La huella (artículo 12) se calcula sobre NIF del emisor, número y serie, fecha, tipo, cuota total, importe total, la huella del registro anterior y la fecha-hora con huso (artículo 13 de la Orden). Cada registro referencia al anterior (NIF, número, fecha y huella), cada obligado tiene una sola cadena por programa y la hora ha de ser exacta con un margen de un minuto (artículo 7 de la Orden).
El QR y la frase en la factura
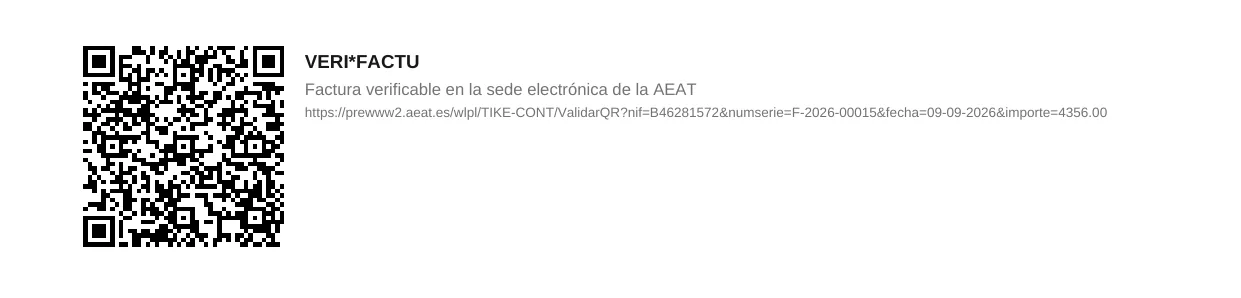
Las facturas de estos programas llevan un código QR y, solo si el programa remite todos los registros, la frase «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU» (artículos 6.5 y 7.5 del Reglamento de facturación). El QR mide entre 30 y 40 mm, usa corrección de nivel M y contiene la URL del servicio de cotejo con NIF, número y serie, fecha e importe (artículos 20 y 21 de la Orden); quien recibe la factura puede comprobar en la Sede que se ha remitido (artículo 17 del Reglamento).
VERI*FACTU o no: las dos modalidades
Remitir es voluntario (artículo 15), pero el programa que remite todos los registros de forma «continuada, segura, correcta, íntegra, automática, consecutiva, instantánea y fehaciente» es un sistema VERI*FACTU (artículo 16): se presume que cumple por diseño y no necesita firmar los registros. Un sistema NO VERI*FACTU los firma con un certificado cualificado, lleva un registro de eventos y conserva todo por si se lo requieren (artículos 9, 14 y 18 de la Orden). La opción dura al menos hasta el 31 de diciembre del año del primer envío (artículo 16.5).
Al remitir (artículo 16 de la Orden) se espera entre envíos el tiempo que indica la Agencia Tributaria (60 segundos al principio); ante una incidencia se remite en cuanto se puede y en orden, reintentando al menos una vez cada hora y avisando de cuántos faltan; la respuesta trae un código seguro de verificación (CSV) si se acepta algún registro.
La declaración responsable y la responsabilidad
El productor certifica el cumplimiento con una declaración responsable visible en el programa en cada versión (artículo 13 del Reglamento y 15 de la Orden); delegar la facturación no exime al obligado (artículo 6). El artículo 201 bis de la Ley General Tributaria sanciona como infracción grave fabricar o comercializar programas que permitan contabilidades distintas, no anotar operaciones o alterar las registradas (150.000 € por ejercicio y tipo de programa) y tener programas no certificados debiendo estarlo, o alterados (50.000 € por ejercicio).
Lo que no es Verifactu: la factura electrónica entre empresas
El Real Decreto 238/2026 regula otra obligación: la factura electrónica entre empresarios y profesionales, un fichero estructurado intercambiado por plataformas, aplicable doce meses después de la orden ministerial que la desarrolle para quien facturó más de 8 millones de euros el año anterior y veinticuatro para el resto (disposición final cuarta); esa orden no se había publicado a fecha de esta guía. Verifactu va del programa y del registro; la e-factura, del formato y del intercambio. Agentia tiene su pantalla (Facturación › Maestros y registro › Factura electrónica B2B) sin darla por vigente.
Los errores más frecuentes
- Confundir Verifactu con la factura electrónica y esperar a la segunda.
- Creer que solo afecta a sociedades: los autónomos entran el 1-jul-2027.
- Editar o borrar una factura emitida: la corrección es una rectificativa o un registro de anulación.
- Fechas hacia atrás o el reloj mal puesto: la Agencia Tributaria valida las fechas y rechaza una expedición futura.
- Un certificado caducado o ajeno: la remisión exige uno válido del obligado o de su representante (artículo 5 de la Orden).
- Imprimir «VERI*FACTU» sin remitir, olvidar los pendientes tras un fallo de conexión o dar por bueno un «Aceptado con errores» sin subsanar.
Cómo se hace en Agentia Contable
Dónde está y qué necesita
Todo vive en Facturación › Maestros y registro › Registro de facturación; la portada de Facturación cuenta los registros «pendientes» y «sin proveedor». Hace falta el NIF de la organización y ser propietario o administrador para configurar proveedor, entorno y certificado.
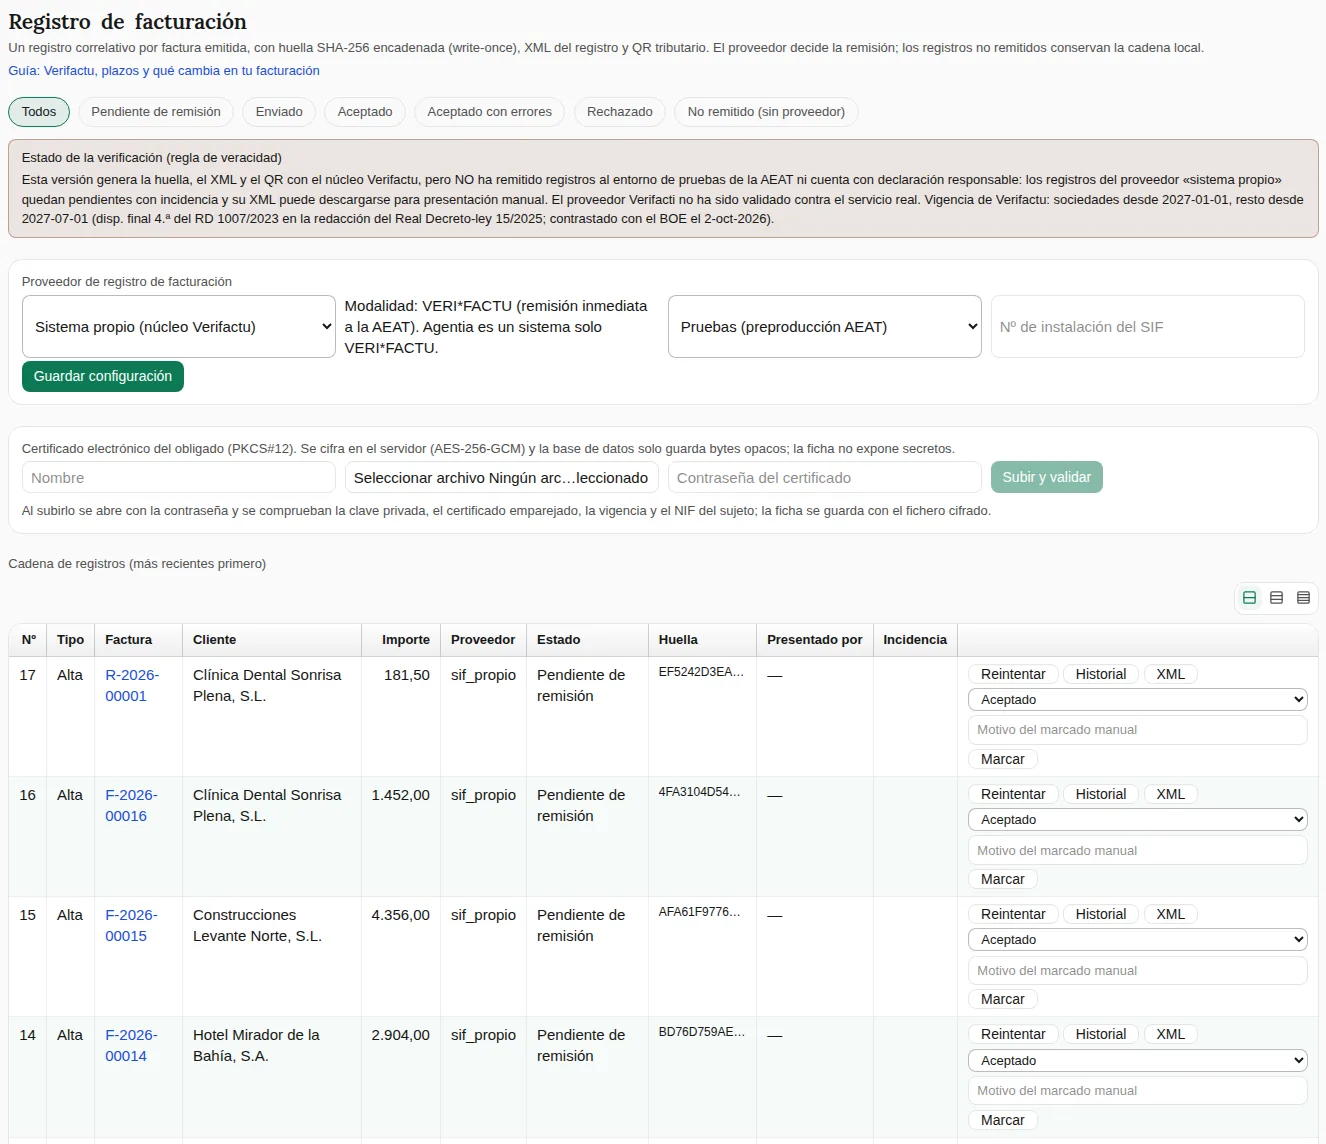
En Proveedor de registro de facturación eliges «Sistema propio (núcleo Verifactu)», el que genera y remite; «Ninguno (cadena local, sin remisión)» no remite, así que desde la vigencia no sirve para cumplir. La modalidad no se elige («Agentia es un sistema solo VERI*FACTU»), el entorno arranca en «Pruebas (preproducción AEAT)» y pasar a «Producción» pide confirmación; el «Nº de instalación del SIF» puede quedar vacío. «Guardar configuración» lo fija. Con el proveedor fijado, cada factura emitida tendrá su registro con huella, XML y QR; con el certificado subido, la respuesta de la Agencia Tributaria llegará cuando el servicio esté verificado (último apartado).
El certificado electrónico
En Certificado electrónico del obligado (PKCS#12) subes el .p12 o .pfx
con «Nombre» y «Contraseña del certificado» y pulsas «Subir y validar».
Agentia lo abre, comprueba que trae la clave privada con su certificado en
vigor (caducado o con inicio futuro se rechaza) y avisa, sin bloquear, si el
NIF del sujeto no es el de la organización, si es autofirmado o si caduca en
30 días o menos; admite los .p12 modernos (AES) y los antiguos (3DES y RC2).
La ficha muestra sujeto, vigencia y huella SHA-256; el fichero se guarda
cifrado y la contraseña no se guarda en claro.
Qué pasa al emitir una factura
Al pulsar «Emitir» se asigna el número de la serie, se congela la factura y se crean el registro fiscal, el vencimiento y el registro de facturación, en la misma operación y con un número de registro correlativo. Acto seguido Agentia genera la huella SHA-256 con la fórmula del artículo 13 de la Orden (hora de Madrid con su huso), encadenada con la anterior; el XML oficial del alta, con el destinatario (ninguno en una simplificada) y el desglose por tipo según las claves del bloque «AEAT» de la factura («Clave de régimen», «Tipo de factura», «Calificación», «Exención»); y la URL del QR del servicio de cotejo. Desde ese momento huella, XML y QR son inmutables («El registro ya tiene huella: es inmutable») y el registro queda «Pendiente de remisión».
La remisión la hace un servicio aparte, no la petición web: reserva los pendientes, comprueba cada uno contra el XSD oficial (uno mal formado no se envía), lo firma con tu certificado y la política de firma de la Administración como evidencia (la firma se guarda, no se envía), abre la conexión con tu certificado, remite el sobre, respeta el tiempo de espera de la respuesta y anota el resultado: «Enviado» y después «Aceptado» con su CSV, «Aceptado con errores» o «Rechazado» con el código de la Agencia Tributaria. Un fallo de conexión deja «Rechazado» con espera creciente (1, 2, 4 minutos…), visible como «en espera hasta».
El PDF de la factura
Con registro, el PDF lleva el QR tributario (34 mm, nivel M), el rótulo «Factura verificable en la sede electrónica de la AEAT», la leyenda «VERI*FACTU» y la URL escrita debajo. Los importes son los que fueron al asiento, al libro registro y al registro de facturación, así que el total impreso coincide con el del QR; una minoración se imprime en negativo.
Seguir el estado de cada registro
En la ficha, el bloque Registro de facturación dice estado, proveedor y huella, lista cada registro (Alta, Anulación, Subsanación) con estado, intentos y CSV, y ofrece «Generar y remitir» (o «Reintentar remisión»), «Descargar XML de envío» y «Ver la cadena de registros». La pantalla del registro muestra la cadena completa, filtrable por estado («Pendiente de remisión», «Enviado», «Aceptado», «Aceptado con errores», «Rechazado», «No remitido (sin proveedor)»), con factura, importe, huella, «Presentado por» e incidencia, y por registro «Reintentar» con motivo (un aceptado no se reintenta), «Historial» (quién, motivo, CSV y código) y «XML». Un administrador puede «Marcar» un estado a mano con motivo obligatorio, que queda como incidencia.

Quién presenta se declara en Mi organización › Perfil fiscal («El propio obligado», «Representante legal» o «Colaborador social (despacho)»); cada registro guarda su presentador y certificado, y no se anula ni subsana con uno distinto, como exige la Agencia Tributaria.
Rectificar, anular y subsanar
- Rectificar. «Rectificar…» crea una rectificativa R1-R5 por diferencias que el registro declara con el número y la fecha de la rectificada; una minoración va en negativo. Detalles en la guía de la factura rectificativa.
- Anular. «Anular factura emitida…» pide el motivo y la casilla «Entiendo que la anulación es definitiva y queda registrada»: la factura se da de baja conservando el número, su asiento se reversa, sus vencimientos se anulan y el registro de anulación entra en la cadena («SinRegistroPrevio» si el alta no consta remitida). No se anula con cobros ni con rectificativas.
- Subsanar. Si la Agencia Tributaria rechaza un registro o lo acepta con errores, corriges las claves en el bloque «AEAT» y pulsas «Subsanar registro…» con su motivo: Agentia encadena un alta nueva con «Subsanacion=S» y el «RechazoPrevio» que toca (X si la factura no consta porque su alta fue rechazada; S si consta y lo rechazado fue una subsanación; N si no), sin dejar subsanar mientras el registro anterior siga sin respuesta.
Qué mejora frente al software tradicional
- El registro nace al emitir, con huella, XML y QR, junto al número, el asiento y el registro fiscal: no hay proceso aparte ni facturas sin registro.
- Es inalterable en la base de datos, no solo en pantalla: la corrección solo cabe por subsanación o anulación (artículo 8.2.a).
- Cada XML se contrasta con el esquema oficial antes de salir y la huella reproduce los ejemplos de la Agencia Tributaria.
- Estado e historial por registro con CSV y código de respuesta; rectificativas, anulaciones y subsanaciones en el formato oficial; certificado validado, cifrado y con aviso de caducidad.
- Una sola modalidad, solo VERI*FACTU: sin registro de eventos ni modos «sin remitir» que dejen la declaración responsable inexacta.
Lo que Agentia no hace (todavía)
- A fecha de esta guía (3-oct-2026), Agentia no ha remitido ningún registro a la Agencia Tributaria, ni a su entorno de pruebas. Los XML están contrastados con los esquemas y documentos oficiales y probados contra un simulador local; la sesión con el certificado real está pendiente, y la pantalla lo dice en «Estado de la verificación».
- Sin el servicio en marcha, los registros quedan «Pendiente de remisión»; el XML de envío se puede descargar.
- Tras varios fallos seguidos, las esperas entre reintentos superan la hora que pide el artículo 16.4 de la Orden (crecen hasta un día); agotado el máximo de intentos, hay que reintentar a mano.
- La declaración responsable del productor no está publicada aún.
- No hay modalidad NO VERI*FACTU, ni renuncia, ni proveedor externo activo.
- Solo rectifica por diferencias y una factura cada vez.
- El cotejo del QR en la Sede y su tamaño impreso no se han comprobado.
Fuentes
- Ley 58/2003, de 17 de diciembre, General Tributaria, artículos 29.2.j y 201 bis (redacción de la Ley 11/2021). Texto consolidado BOE-A-2003-23186, actualizado a 30-sep-2026. Verificado el 3-oct-2026.
- Real Decreto 1007/2023, de 5 de diciembre (Reglamento de los sistemas informáticos de facturación), artículos 1, 3, 4, 6 y 8 a 17 y disposiciones finales primera (QR y frase) y cuarta (plazos). Texto consolidado BOE-A-2023-24840, actualizado a 16-sep-2026. Verificado el 3-oct-2026.
- Real Decreto-ley 15/2025, de 2 de diciembre, disposición final primera (plazos de 1-ene-2027 y 1-jul-2027); publicado el 3-dic-2025, en vigor el 4-dic-2025. BOE-A-2025-24446. Verificado el 3-oct-2026 sobre el texto publicado y sobre el consolidado del Real Decreto 1007/2023.
- Orden HAC/1177/2024, de 17 de octubre, artículos 3 a 7, 9, 13 a 18, 20 y 21. Texto consolidado BOE-A-2024-22138, actualizado a 20-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1619/2012, de 30 de noviembre (Reglamento de facturación), artículos 6.5, 7.5 y 15.5. Texto consolidado BOE-A-2012-14696, actualizado a 31-mar-2026. Verificado el 3-oct-2026.
- Real Decreto 238/2026, de 25 de marzo (factura electrónica entre empresarios y profesionales), disposiciones finales tercera y cuarta. Texto consolidado BOE-A-2026-7295, actualizado a 23-abr-2026. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.