Factura rectificativa: cuándo hay que emitirla y cómo hacerlo bien
Índice de contenidos
Una factura mal hecha no se borra ni se edita: se rectifica con otra que la identifica y corrige. Esta guía explica cuándo lo exige la norma, en qué plazo, qué debe llevar y cómo se hace en Agentia Contable: desde la serie propia hasta el signo con el que una minoración llega al PDF, al libro registro, al modelo 303 y al registro de facturación.
Qué es una factura rectificativa
Es una factura nueva que corrige otra ya expedida. Solo tiene esa consideración la que se expide por las causas que fija el artículo 15 del Reglamento de facturación; la factura completa que sustituye a una simplificada (un ticket) que ya cumplía sus requisitos no es rectificativa (artículo 15.6).
Cuándo hay que emitirla
La norma la exige en tres situaciones (artículo 15.1 y 15.2 del Reglamento):
- La factura original no cumple los requisitos de contenido: falta el NIF del cliente, el domicilio está mal, no consta la fecha de la operación…
- El IVA repercutido se calculó mal: tipo equivocado, base mal sumada, IVA cargado en una operación exenta o al revés.
- Se modifica la base imponible por alguna de las causas del artículo 80
de la Ley del IVA:
- descuentos y bonificaciones concedidos después de la operación;
- devolución de envases y embalajes reutilizables;
- la operación queda sin efecto, total o parcialmente, o cambia el precio después de realizada;
- el cliente entra en concurso de acreedores sin haber pagado el IVA (artículo 80.Tres);
- el crédito es incobrable tras un año desde el devengo (seis meses o un año, a tu elección, si tu volumen de operaciones del año anterior no pasó de 6.010.121,04 €), si has reclamado el cobro judicialmente, por requerimiento notarial o por otro medio fehaciente y, con un particular, si la base pasaba de 50 € (artículo 80.Cuatro).
Si el cliente devuelve mercancía y le haces después otro suministro con el mismo tipo de IVA, puedes restar la devolución en esa factura sin rectificativa aparte (artículo 15.2).
En qué plazo
Tan pronto como sepas que hay que rectificar, y nunca después de cuatro años desde el devengo o desde la circunstancia del artículo 80 que da lugar a la modificación (artículo 15.3 del Reglamento y artículo 89.Uno de la Ley del IVA).
Los incobrables tienen calendario propio: la rectificativa se emite en los seis meses siguientes al fin del plazo de un año (o de seis meses) y se comunica a la Agencia Tributaria en un mes desde que se expide, por el formulario de su Sede Electrónica, con la copia de las rectificativas y la prueba de la reclamación (artículo 80.Cuatro de la Ley y artículo 24 del Reglamento del IVA). En un concurso hay que enviar además copia a la administración concursal (artículo 24.1).
Qué debe llevar
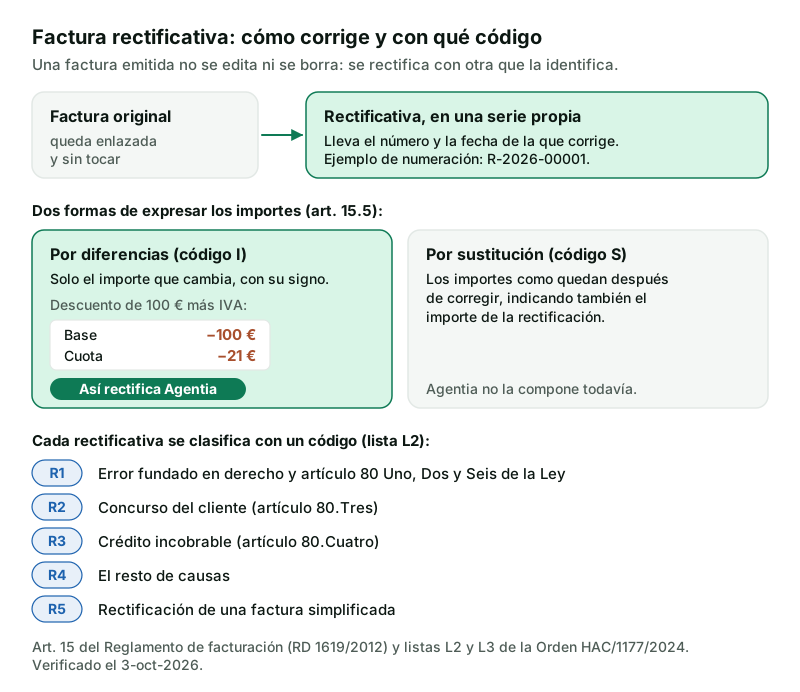
- Una serie propia. Las rectificativas van obligatoriamente en una serie específica, separada de la de las facturas ordinarias (artículo 6.1.a del Reglamento).
- Los datos de la factura que corrige: su número y su fecha. Una sola rectificativa puede corregir varias facturas si las identifica todas; en los descuentos por volumen basta con indicar el periodo (artículo 15.4).
- Los mismos requisitos que cualquier factura (artículos 6 o 7), con la base, el tipo y la cuota expresando la rectificación.
Para los importes, el artículo 15.5 admite dos formas (lista L3 de la Orden HAC/1177/2024):
- Por diferencias (código I): solo el importe que cambia, con su signo. Un descuento de 100 € más IVA es una rectificativa de −100 € de base y −21 € de cuota.
- Por sustitución (código S): los importes como quedan después de corregir, indicando también el importe de la rectificación.
El mismo registro clasifica cada rectificativa con un código (lista L2):
| Código | Causa |
|---|---|
| R1 | Error fundado en derecho y artículo 80 Uno, Dos y Seis de la Ley |
| R2 | Concurso del cliente (artículo 80.Tres) |
| R3 | Crédito incobrable (artículo 80.Cuatro) |
| R4 | El resto de causas |
| R5 | Rectificación de una factura simplificada |
Y el IVA ya declarado
Si la rectificación aumenta el IVA sin causa del artículo 80 ni error fundado de derecho, toca una autoliquidación rectificativa del periodo original, con recargo e intereses. Si lo reduce, puedes pedir la rectificación de aquella autoliquidación o regularizarlo en la del periodo en que rectificas (o hasta un año después), devolviendo al cliente el IVA cobrado de más (artículo 89.Cinco de la Ley).
Los errores más frecuentes
- Editar o anular la factura original en lugar de rectificarla.
- Numerar la rectificativa en la serie ordinaria o no identificar la factura rectificada.
- Declarar una minoración en positivo: en el registro de facturación, una rectificativa por diferencias con importes positivos se lee como un aumento.
- Rectificar un incobrable fuera de plazo o sin haber reclamado el cobro antes, y olvidar la comunicación a la Agencia Tributaria.
- Llamar rectificativa al canje de un ticket por una factura completa: si el ticket cumplía sus requisitos, no lo es (artículo 15.6).
Cómo se hace en Agentia Contable
1. Una serie propia, antes de la primera
En Facturación › Maestros y registro › Series y diseño, «Nueva serie»:
«Código (F, R, P…)», «Nombre», «Tipo» (elige «Rectificativas»), «Formato»
(por defecto {SERIE}-{AAAA}-{NNNNN}), «Siguiente nº», «Reinicia cada año»,
«Activa» y «Crear serie». Con el código R y ese formato, la primera
rectificativa de 2026 sale como R-2026-00001. Si no creas la serie, Agentia
numera la rectificativa en la serie de la original y no te avisa de que eso
incumple el artículo 6.1.a.
Cada serie guarda un contador por año: el primer número de un año nuevo es el
1 y una factura de diciembre emitida en enero numera en su año; para reiniciar
cada año, el formato tiene que llevar el año ({AAAA} o {AA}). El número se
asigna al emitir con la fila de la serie bloqueada: sin huecos ni duplicados, y
sin el contador que en el software tradicional alguien reinicia a mano el 1 de
enero.
2. Rectificar desde la factura original
Abre la factura en Facturación › Ventas › Facturas emitidas. Una factura emitida no se modifica: se rectifica (o se anula con un registro de anulación si no tiene cobros ni rectificativas). Pulsa «Rectificar…» y rellena el panel: el tipo, con su causa al lado («R3 · Art. 80.Cuatro LIVA (crédito incobrable)», «R5 · Rectificativa de facturas simplificadas»…); el efecto, «Minoración (reduce la factura original)» o «Aumento (complementa la factura original)»; y el motivo, obligatorio, que queda en la descripción y en la auditoría. Las líneas llegan copiadas: corrige descripción, cantidad y precio con importes en positivo (el efecto pone el signo) y verás «Total de la rectificativa: … € (minora la original)».
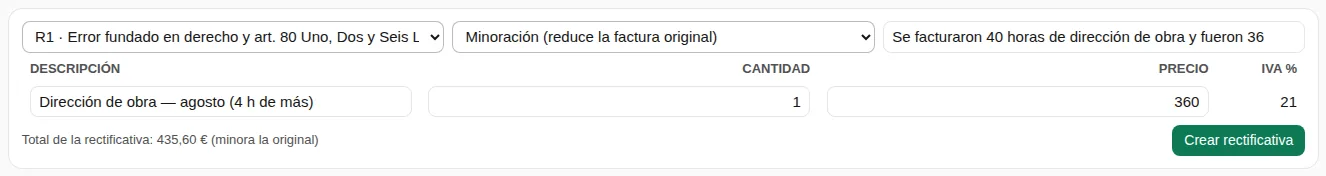
«Crear rectificativa» la deja en borrador con el cliente, el NIF, la forma de pago y el enlace con la rectificada ya puestos: no tecleas el número de la original ni eliges la serie. Solo se rectifica una factura emitida, y un R5 sobre una factura que no sea simplificada se rechaza.
3. Revisar el borrador y emitir
En el borrador, «Editar borrador» permite cambiar la fecha, las líneas y el tipo de IVA de cada línea (el panel mantiene el de la original). «Emitir factura», con «Contabilizar el asiento al emitir» marcado por defecto, hace de una vez lo que en otros programas son varios pasos: asigna el número de la serie de rectificativas y congela la factura (la base de datos no deja cambiar número, fecha, total ni cliente); escribe el registro fiscal, una fila por tipo de IVA, fuente única del libro y de los modelos; genera el asiento (en una minoración, el de la venta al revés: el cliente al haber, ingresos e IVA repercutido al debe); en una minoración no crea cobros pendientes; y encola el registro de facturación (apartado 7).
La original queda enlazada y sin tocar: su ficha muestra el bloque «Rectificativas» con el número, el código y el estado de cada una, el listado marca la nueva como «Rectificativa R1», y la original ya no se puede anular mientras tenga rectificativas emitidas ni con cobros registrados.
4. Aplicar la minoración a lo pendiente de cobro
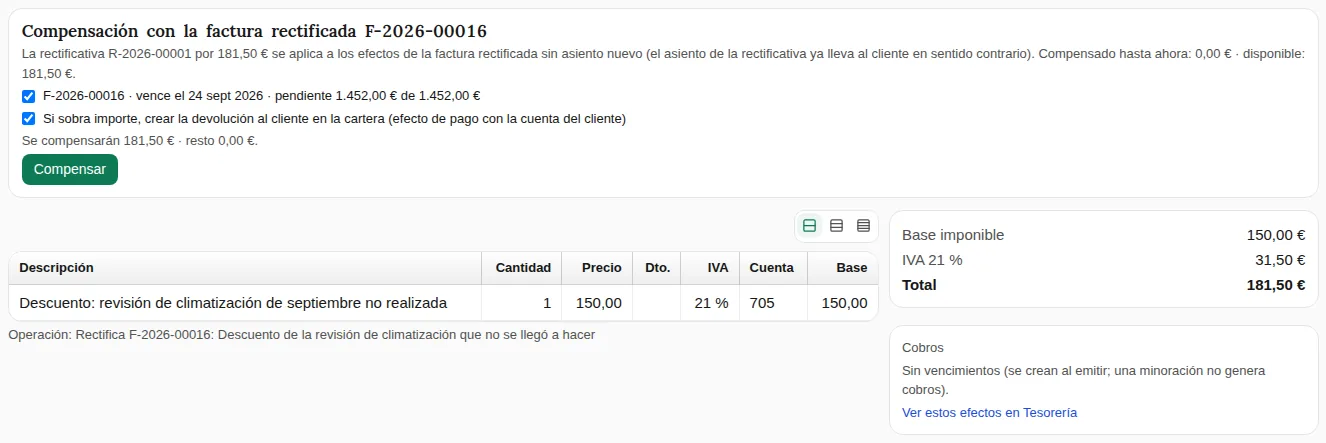
Si la original tiene efectos vivos, la ficha de la rectificativa emitida muestra «Compensación con la factura rectificada …»: marcas los efectos, pulsas «Compensar» y se aplican sin asiento nuevo (el de la rectificativa ya lleva al cliente en sentido contrario); si sobra importe, puede nacer una devolución al cliente en la cartera de efectos. Los efectos en dudoso cobro no se compensan por aquí.
5. El PDF: los mismos importes, con su signo
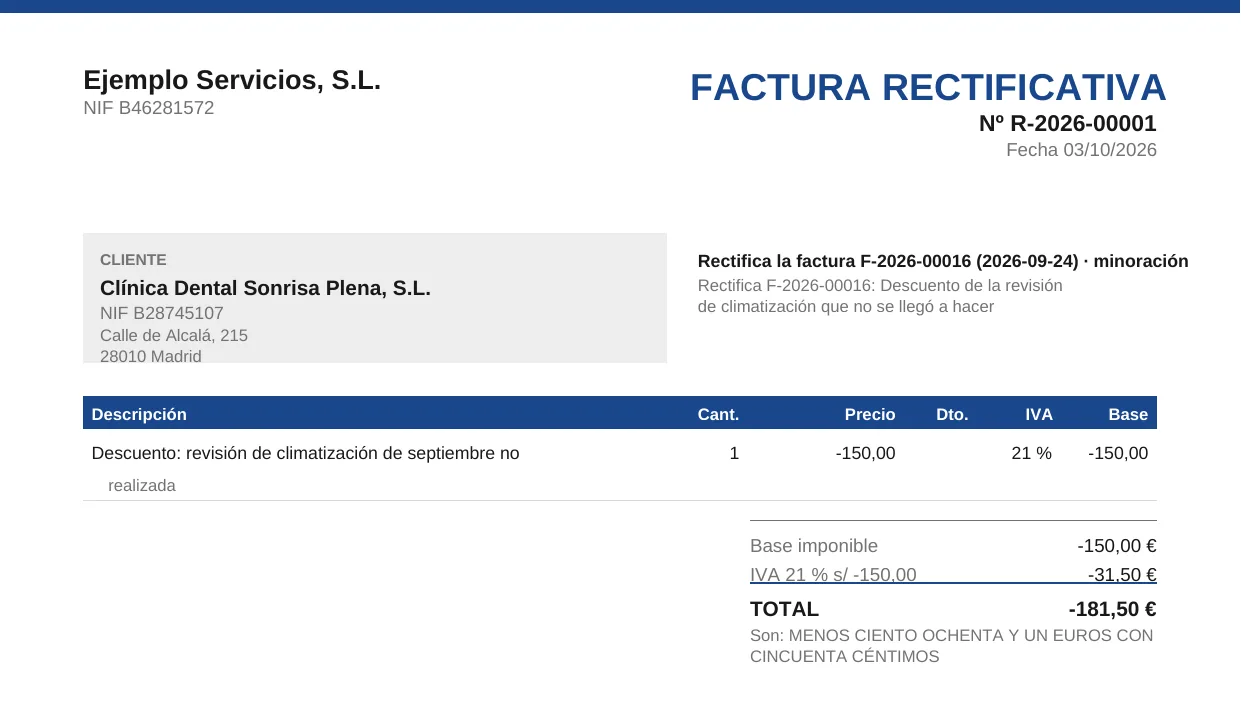
El PDF se titula «FACTURA RECTIFICATIVA» y lleva «Rectifica la factura …» con el número y la fecha de la original y «· minoración» o «· aumento». En una minoración imprime el precio y el importe de cada línea, el desglose y el total en negativo y, en letras, «Son: MENOS …». Son los importes del libro y del registro de facturación, y el QR tributario lleva el importe total con su signo: el total impreso y el del QR coinciden. El QR mide 34 mm (la Orden pide entre 30 y 40, artículo 21) y va con la frase «Factura verificable en la sede electrónica de la AEAT» y «VERI*FACTU» (artículo 20).
6. El libro registro y el modelo 303
En Contabilidad › Libros › Libro registro expedidas, las rectificativas salen en su bloque «Facturas rectificativas · anotadas por separado, con serie propia», con anotación R-1, R-2… y las columnas «Efecto», «Código» y «Rectifica a»; su subtotal lleva el signo. En Fiscal › Modelos AEAT › IVA · Modelo 303, las casillas 14 «Modificación bases y cuotas. Base» y 15 «Cuota» suman cada rectificativa R1-R5 del periodo con su signo (una minoración resta); «¿De dónde sale?» enseña los registros que las componen, las dos casillas se pueden retocar y el fichero de presentación conserva el signo. Libro, 303 y registro de facturación leen las mismas filas del registro fiscal con el mismo signo: la minoración no se teclea dos veces.
7. El registro de Verifactu
Al emitir, Agentia encola el registro de alta y, al generarlo, declara el tipo
R1-R5, la rectificativa por diferencias (TipoRectificativa I), el número
y la fecha de la factura rectificada, el desglose, la cuota total y el importe
total con su signo. La huella SHA-256 encadena el registro con el anterior y
cubre el tipo, la cuota y el importe total: el signo queda firmado. La ficha
muestra el estado, la huella, la cadena (alta, anulación, subsanación),
«Descargar XML de envío» y «Subsanar registro…» si hay que corregirlo. La
obligación de Verifactu empieza el 1-ene-2027 para las sociedades y el
1-jul-2027 para el resto (disposición final 4.ª del Real Decreto 1007/2023, en
la redacción del Real Decreto-ley 15/2025). La remisión a la Agencia
Tributaria no está validada todavía en su entorno de pruebas.
8. Incobrables y concurso (R3 y R2)
En Tesorería › Efectos › Cartera de efectos, el filtro «Dudoso cobro» lista los candidatos; desde ahí pasas un efecto a dudoso cobro con su deterioro y, cuando lo das por perdido, a incobrable. Esa fila ofrece el enlace «rectificativa R3», que abre la ficha de la factura con el panel de rectificación y R3 ya elegido. El resto es tuyo: Agentia no comprueba los plazos del artículo 80.Cuatro ni la reclamación previa, y la comunicación a la Agencia Tributaria la presentas tú en su Sede.
9. Rectificativas registradas a mano
Las emitidas con otro programa y las recibidas se registran en Contabilidad › Operativa diaria («Registrar factura emitida en otro sistema» y «Nueva factura recibida»): marca «Es una factura rectificativa», elige el «Motivo de la rectificación» (devolución y descuento son R1; error de datos, R4) e indica la factura original. El asiento nace en borrador con la cuenta correctora por defecto (708 en ventas, 608 en compras); impago y concurso van con asiento manual.
Lo que Agentia no hace (todavía)
- No comprueba el plazo de cuatro años ni los del artículo 80.Cuatro, ni exige la reclamación previa.
- Solo rectifica por diferencias: no compone una rectificativa por sustitución ni calcula el importe de la rectificación que esa modalidad pide.
- Una factura cada vez: ni varias en un documento ni por periodo.
- No imprime el código R en el PDF (sí el número y la fecha de la rectificada).
- No avisa si falta la serie de «Rectificativas».
- No comunica a la Agencia Tributaria la modificación por incobrable o concurso ni envía la copia a la administración concursal, y la remisión de los registros de facturación está pendiente de validar en su entorno de pruebas.
Fuentes
- Real Decreto 1619/2012, de 30 de noviembre, Reglamento por el que se regulan las obligaciones de facturación: artículo 6.1.a (series específicas), artículo 15 (facturas rectificativas) y artículos 6 y 7 (contenido). Texto consolidado BOE-A-2012-14696, actualizado a 31-mar-2026. Verificado el 3-oct-2026.
- Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido: artículo 80 (modificación de la base imponible; apartado Cuatro en la redacción de la Ley 31/2022) y artículo 89 (rectificación de las cuotas repercutidas). Texto consolidado BOE-A-1992-28740, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Real Decreto 1624/1992, de 29 de diciembre, Reglamento del IVA: artículo 24 (nueva factura, copia a la administración concursal y comunicación a la Agencia Tributaria en un mes). Texto consolidado BOE-A-1992-28925, actualizado a 2-mar-2026. Verificado el 3-oct-2026.
- Orden HAC/1177/2024, de 17 de octubre, especificaciones de los sistemas de facturación: artículos 20 y 21 (frase y código QR) y anexo, listas L2 (tipos R1 a R5) y L3 (por sustitución o por diferencias). Texto consolidado BOE-A-2024-22138, actualizado a 20-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1007/2023, de 5 de diciembre, reglamento de los sistemas informáticos de facturación (Verifactu): disposición final 4.ª (1-ene-2027 y 1-jul-2027, en la redacción del Real Decreto-ley 15/2025). Texto consolidado BOE-A-2023-24840, actualizado a 16-sep-2026. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.