Modelo 303 paso a paso: qué va en cada casilla y cómo lo calcula Agentia desde tus facturas
Índice de contenidos
Cuatro veces al año (doce, si liquidas por meses) toca el 303: el IVA repercutido en tus ventas menos el soportado en tus compras. Lo difícil no es la resta: es saber qué va en cada casilla, de dónde sale cada cifra y qué pasa con lo que quedó a compensar. Esta guía explica la norma con su artículo y cómo lo hace Agentia Contable, para un autónomo o una pyme en régimen general trimestral (y, de pasada, mensual).
Qué es el modelo 303 y qué exige la norma
El 303 es la autoliquidación periódica del IVA: la calculas tú y la presentas con el ingreso o la solicitud de devolución (artículo 164.Uno.6.º de la Ley 37/1992 y artículo 71.1 de su Reglamento). Lo aprobó la Orden EHA/3786/2008; la última modificación de su anexo, en vigor desde el 27-ene-2026, fija la numeración de casillas de 2026.
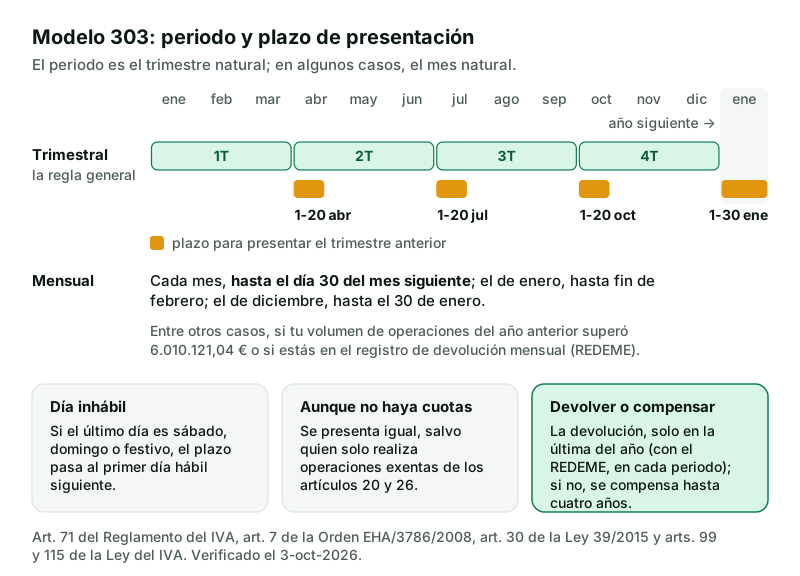
Periodo y plazos (artículo 71 del Reglamento y artículo 7 de la Orden):
- El periodo es el trimestre natural. Pasa al mes natural, entre otros casos, si tu volumen de operaciones del año anterior superó los 6.010.121,04 € o si estás en el registro de devolución mensual (REDEME).
- Trimestral: del 1 al 20 de abril, julio y octubre; el del cuarto trimestre, del 1 al 30 de enero.
- Mensual: hasta el día 30 del mes siguiente (quien liquida por meses lleva los libros por la Sede, artículo 62.6); el de enero, hasta fin de febrero; el de diciembre, hasta el 30 de enero.
- Si el último día es sábado, domingo o festivo, el plazo pasa al primer día hábil siguiente (artículo 30 de la Ley 39/2015).
- Se presenta aunque no haya cuotas, salvo quien solo realiza operaciones exentas de los artículos 20 y 26 (artículo 71.1).
Qué se deduce (Ley del IVA): las cuotas soportadas en compras, importaciones y autorrepercusiones (intracomunitarias e inversión del sujeto pasivo) que sirvan a operaciones con derecho a deducción (artículos 92 y 94), solo por quien es empresario o profesional y afecta el bien a la actividad (artículo 93), con factura original y nunca por más cuota de la consignada (artículo 97). El derecho nace con el devengo (artículo 98) y se ejerce en el periodo en que recibes la factura o en los cuatro años siguientes (artículo 99).
Compensar o devolver. El exceso de lo deducible se compensa en los periodos siguientes, hasta cuatro años (artículo 99.Cinco); la devolución solo se pide en la última autoliquidación del año, salvo en el REDEME, que la admite cada periodo (artículo 115). El resumen anual (390) se presenta además, salvo exoneración (artículo 71.7): el exonerado informa del volumen anual en el 303 del último periodo.
Las casillas, en cuatro bloques
Según las instrucciones del modelo 303 de la Sede Electrónica:
| Bloque | Casillas | Qué va |
|---|---|---|
| IVA devengado | 01-09 y 150-152 | Bases y cuotas al 4 %, 10 %, 21 % y 0 % |
| 10-26 | Intracomunitarias, inversión del sujeto pasivo, modificación de bases (abonos) y recargo de equivalencia | |
| 27 | Total cuota devengada | |
| IVA deducible | 28-41 | Interiores, bienes de inversión, importaciones, intracomunitarias, rectificaciones |
| 42-45 | Compensaciones agrarias, regularizaciones y total a deducir | |
| Información adicional | 59, 60, 120, 122, 62-63, 74-75 | Entregas intracomunitarias, exportaciones, no sujetas, inversión del sujeto pasivo, criterio de caja |
| Resultado | 64-71, 110, 78, 87 | Resultado y cuotas a compensar pendientes, aplicadas y que quedan |
| 72 o 73 | A compensar o a devolver |
Los errores más frecuentes
- Deducir con un ticket. Una factura simplificada sin tu NIF no justifica la deducción (artículo 97).
- Olvidar la autorrepercusión. Una compra intracomunitaria o con inversión del sujeto pasivo va dos veces: devengada (10-11 o 12-13) y deducible (36-37 o 28-29).
- Los abonos sumando. Una rectificativa emitida va a 14-15 con su signo; una recibida, a 40-41.
- La compensación perdida o duplicada. La casilla 110 es exactamente lo que quedó pendiente del periodo anterior.
- Pedir la devolución fuera del último periodo sin REDEME, un «a compensar» con la casilla 78 rellena o una devolución sin toda la 110: la Sede lo rechaza.
Cómo se hace en Agentia Contable
Dónde está y con qué periodo abre
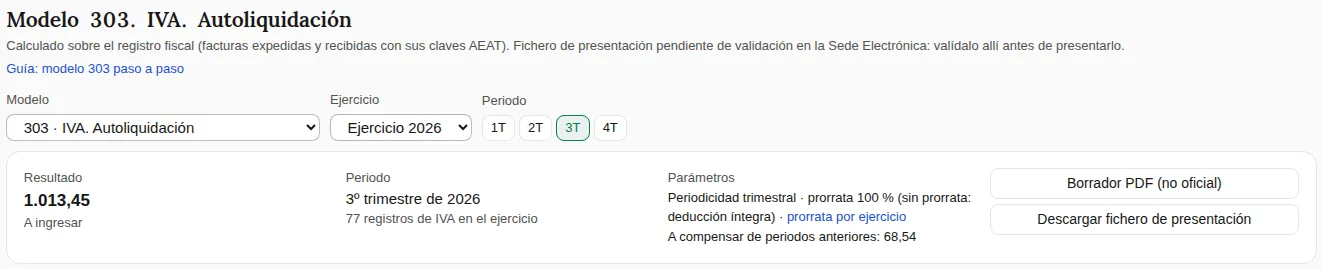
En Fiscal › Modelos AEAT › 303. Arriba eliges «Modelo», «Ejercicio» y «Periodo» (1T a 4T; los meses, si tu periodicidad es mensual o estás en el REDEME). La pantalla abre en el último periodo cerrado, el que se declara; si eliges el periodo en curso, un aviso dice que las cifras son una estimación a hoy. La cabecera resume el «Resultado» («A ingresar», «A compensar», «A devolver», «Resultado cero» o «Sin actividad»), la prorrata con su origen y «A compensar de periodos anteriores», y ofrece el «Borrador PDF (no oficial)» y el fichero de presentación.
La periodicidad y el censo se fijan en Mi organización › Perfil fiscal: «Periodicidad de las autoliquidaciones» (trimestral o mensual, con fecha de efecto), «Inscrita en el registro de devolución mensual (REDEME)» y «Exonerada del modelo 390 (declaración-resumen anual del IVA)».
De dónde sale cada casilla
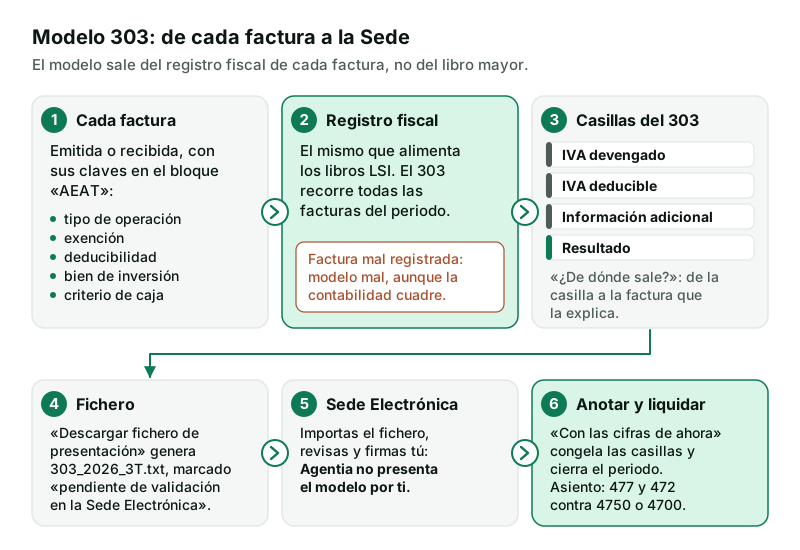
Agentia calcula el 303 desde el registro fiscal de cada factura (el mismo que alimenta los libros LSI). Cada factura emitida o recibida lleva un bloque «AEAT · registro normalizado y reflejo en modelos» con sus claves (tipo de operación, exención, deducibilidad, bien de inversión, criterio de caja) y las casillas que aporta por sí sola. El modelo recorre todas las del periodo:
- Ventas en régimen general: base y cuota por tipo en 01-09 (150-152 al 0 %); el recargo de equivalencia, en sus casillas.
- Compras intracomunitarias e inversión del sujeto pasivo: devengado en 10-11 o 12-13 y deducible en 36-39 o 28-31.
- Rectificativas: las emitidas en 14-15 (25-26 con recargo); las recibidas, en 40-41, con su signo. Cuándo emitir una lo cuenta la guía de la factura rectificativa.
- Compras: 28-29 corrientes, 30-31 bienes de inversión, 32-35 importaciones, por el porcentaje deducible de cada factura; lo no deducible queda fuera, base incluida, y un aviso dice cuánto.
- Ventas intracomunitarias, exportaciones, no sujetas e inversión del sujeto pasivo, en 59, 60, 120 y 122; el criterio de caja, en 62-63 y 74-75, por los cobros y pagos registrados.
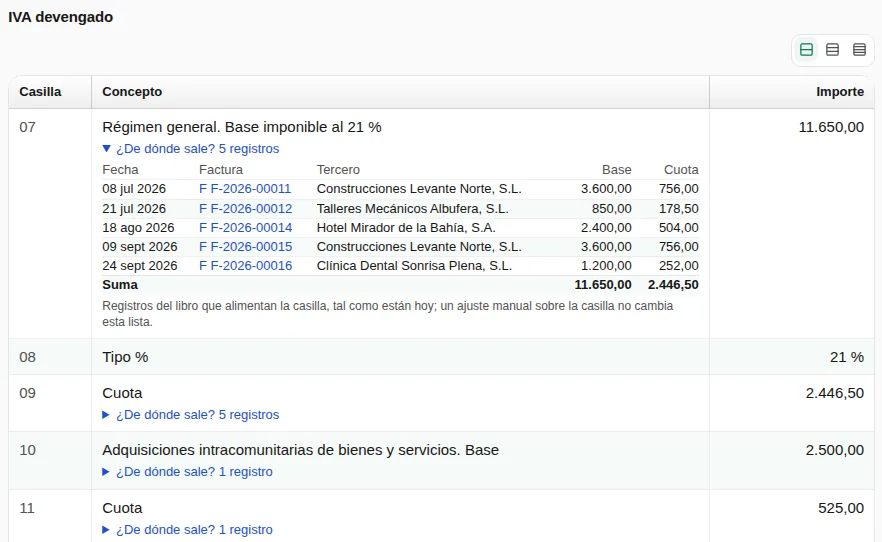
Bajo cada casilla con registros hay un desplegable «¿De dónde sale? n registros»: fecha, número de factura (enlazado a su ficha), tercero, base, cuota y la suma. Donde el software tradicional deja una cifra cerrada, aquí abres la casilla y llegas a la factura que la explica.
Compensación y devolución
La casilla 110 se alimenta solo de la presentación anotada del periodo anterior; si falta, la pantalla avisa («Sin presentación anotada de 2T 2026…») con enlace a ese periodo, para que ninguna cuota se pierda en silencio. El modelo aplica en la 78 lo que cabe, deja el resto en la 87 y decide entre 72 («A compensar») y 73 («A devolver»); la devolución, solo en el último periodo o, con el REDEME, en cualquiera. El IBAN sale de «Datos para los modelos» del perfil fiscal y ha de ser español.
La prorrata
Con «Prorrata general» en «Régimen de prorrata de IVA» del perfil fiscal, la tabla «Prorrata general del IVA por ejercicio» lleva por año la provisional aplicada (la fijada o la definitiva del año anterior, artículo 105.Uno) y la definitiva. Cada 303 deduce con la provisional; en el último periodo Agentia calcula la definitiva sobre el registro y propone la regularización en la casilla 44 (y la de bienes de inversión en la 43) en el panel de prorrata de la pantalla («Casilla 44 · prorrata definitiva»). La prorrata especial no se calcula.
Los avisos
Bajo las casillas, el modelo lista lo que no cuadra o no tiene sitio: tipos sin casilla (sus cuotas suman en la 27, pero el fichero no se genera), casillas negativas, un «a compensar» con la 78 rellena, una devolución sin toda la 110, cuotas no deducibles excluidas, facturas deducidas en otro periodo por decisión anotada (artículo 99.Tres), el régimen simplificado y el «Sin actividad». Cada aviso dice qué corregir.
Ajustes manuales
«Ajustes manuales» distingue dos casos. Las casillas sin fuente en el registro (110, 77, 65, 68, 70, 108, 109, 111, 76, 58 y las del bloque anual) se rellenan a mano: la casilla, en un desplegable que solo ofrece las del modelo calculado, el importe y el motivo, obligatorio. Cualquier otra solo admite un «Ajuste excepcional», que deja la presentación marcada «con ajustes». La casilla ajustada lleva la etiqueta «ajuste» y su «¿De dónde sale?» sigue enseñando los registros reales. Con el periodo presentado, los ajustes quedan congelados.
El bloque anual si estás exonerado del 390
Con «Exonerada del modelo 390» marcada, el 303 del último periodo añade la sección de los exonerados con las casillas 80-99, 125-128 y el total 88 (volumen de operaciones del artículo 121), calculadas sobre el ejercicio completo. Las que no tienen fuente (regímenes especiales, ventanilla única, intragrupo, bienes de inversión y operaciones no habituales) se completan con ajustes; con prorrata, lleva también las casillas 501, 502 y 504. Las actividades con epígrafe y CNAE salen de «Datos para los modelos».
El fichero y la Sede
«Descargar fichero de presentación» genera 303_2026_3T.txt según el diseño de
registro de la AEAT para 2026 y siguientes (los ejercicios anteriores, con el
borrador). La descarga deja constancia con su huella y, al anotar la
presentación, Agentia coteja que el fichero congelado es uno de los descargados.
El fichero está marcado «pendiente de validación en la Sede Electrónica». Lo comprobado hasta hoy: el 303 del 2T de 2026 generado en producción pasó la importación del formulario de la Sede el 28-sep-2026 sin errores, sin presentarlo; faltan por ejercitar la página de los exonerados del 390 y la de la cuenta de devolución. Agentia no presenta el modelo por ti: en Sede › Modelo 303 importas el fichero, revisas y firmas tú.
Anotar la presentación: «¿Presentado en la Sede? · 3T 2026»
Un solo recuadro con «Fecha de presentación», «Nº de justificante (opcional)» y una nota, y una elección bajo «Qué hace esta marca»:
- «Con las cifras de ahora». Congela las casillas y los ajustes vivos, propone el asiento de liquidación y cierra el periodo: ya no se puede contabilizar ningún asiento ni factura con fecha de ese trimestre. Exige marcar «He revisado las cifras…». Para reabrir, se anula la presentación, también con confirmación.
- «Solo anotarlo, de momento». El calendario deja de reclamarlo y el aviso de plazo no salta; las cifras y el periodo siguen abiertos.
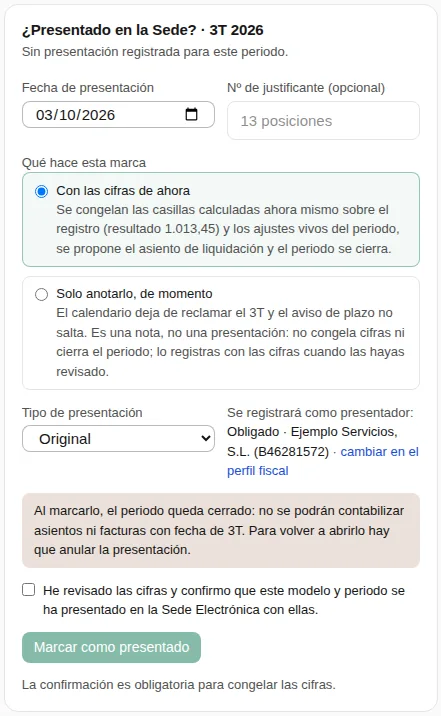
Las presentaciones quedan en «Histórico de presentaciones»: tipo (original, complementaria o rectificativa), fecha, resultado, justificante, asiento y «papeles (ZIP)» con lo presentado y sus diferencias con lo calculado hoy.
El asiento de liquidación
Con la presentación anotada, el panel «Asiento de liquidación» propone saldar las cuentas 477 y 472 del periodo contra la 4750 (a ingresar) o la 4700 (a compensar o devolver), con fecha del último día del periodo, y avisa si el resultado del modelo no coincide con esos saldos. «Crear borrador» lo deja revisable; «Contabilizar» pide la casilla «He revisado el asiento propuesto…». En «Datos de la Sede Electrónica» guardas el justificante, el CSV del acuse y si la Sede validó el fichero. El pago o el cobro se registran después, con el movimiento del banco.
El calendario y el aviso de plazo
Fiscal › Calendario lista los vencimientos del censo de obligaciones con fecha límite, días restantes y estado: «Sin datos», «Elaborado», «Presentado, sin anotar», «Presentado» o «Fuera de plazo», con la regla del día hábil. En la portada, «Impuestos del trimestre» estima el IVA del periodo en curso junto a su plazo. Los 303 presentados desde otro programa a mitad de año se cargan en Acumulados externos, y el modelo avisa cuando los incluye.
Lo que Agentia no hace (todavía)
- No presenta en la Sede ni ordena el pago; el fichero, pendiente de validación, solo se genera para 2026 y siguientes.
- En régimen simplificado hay borrador, pero no fichero; no calcula la prorrata especial ni los sectores diferenciados; no admite la devolución a una cuenta extranjera; los modelos del IGIC están desactivados.
- Las casillas sin fuente (110 si no anotaste el periodo anterior, 77, 68, 70, 126-128, 86, 95-99 y 79) dependen de ti.
- La autoliquidación rectificativa no va en el fichero; una complementaria se anota como tal y la casilla 70 se rellena a mano.
Fuentes
- Ley 37/1992, de 28 de diciembre, del IVA, artículos 92 a 94, 97, 98 y 99 (deducción y compensación), 115 (devolución) y 164 (obligaciones). Texto consolidado BOE-A-1992-28740, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Real Decreto 1624/1992, de 29 de diciembre, Reglamento del IVA, artículos 71 (periodos, plazos, resumen anual y exoneración) y 62.6 (libros por la Sede). Texto consolidado BOE-A-1992-28925, actualizado a 2-mar-2026. Verificado el 3-oct-2026.
- Orden EHA/3786/2008, de 29 de diciembre, por la que se aprueba el modelo 303, artículos 1 (aprobación y obligados) y 7 (plazos) y anexo I (última modificación en vigor desde el 27-ene-2026). Texto consolidado BOE-A-2008-20953, actualizado a 26-ene-2026. Verificado el 3-oct-2026.
- Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común, artículo 30 (cómputo de plazos y día hábil siguiente). Texto consolidado BOE-A-2015-10565, actualizado a 25-sep-2026. Verificado el 3-oct-2026.
- Instrucciones del modelo 303 y diseño de registro del ejercicio 2026
(DR303e26v101) de la Sede Electrónica de la AEAT
(
https://sede.agenciatributaria.gob.es/): numeración de casillas según la versión vigente, leída por la sesión del 29-sep-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.