Modelos 111 y 115: las retenciones y cómo Agentia las calcula desde nóminas, facturas y alquileres
Índice de contenidos
Si pagas nóminas, facturas de profesionales o el alquiler de tu local, una parte de lo que pagas no es tuya: es la retención que ingresas en Hacienda a cuenta del IRPF de quien cobra. El modelo 111 recoge las retenciones del trabajo y de las actividades económicas; el 115, las de los alquileres de inmuebles urbanos. Esta guía explica quién está obligado, con qué tipos y plazos, lo que descuadra estos modelos y cómo Agentia Contable los calcula a partir de lo que ya tienes contabilizado.
Qué es una retención y por qué la ingresas tú
Cuando una sociedad, o un autónomo en el ejercicio de su actividad, paga una renta sujeta a retención, debe retener una parte e ingresarla en el Tesoro como pago a cuenta del IRPF del perceptor (artículo 99.2 de la Ley del IRPF; artículo 76 del Reglamento). La obligación es del pagador: si no retienes, sigues obligado a ingresar lo que debiste retener (artículo 99.4).
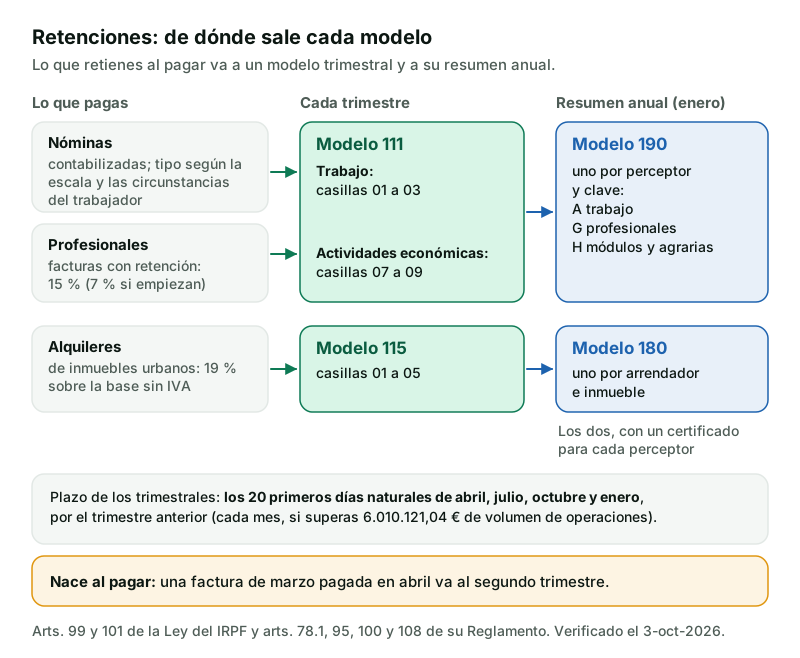
- Modelo 111: rendimientos del trabajo (las nóminas) y de actividades económicas (profesionales, agrícolas y módulos con retención).
- Modelo 115: alquiler o subarriendo de inmuebles urbanos (artículo 75.2.a del Reglamento). Sus resúmenes anuales son el 190 y el 180.
Los tipos vigentes
| Renta | Tipo | Dónde está |
|---|---|---|
| Nóminas | Según la escala y las circunstancias del trabajador, por el procedimiento del Reglamento | Art. 101.1 de la Ley |
| Actividades profesionales | 15 % de los ingresos íntegros | Art. 101.5.a de la Ley; art. 95.1 del Reglamento |
| Profesionales que empiezan | 7 % en el año de inicio y los dos siguientes, sin actividad profesional el año anterior y comunicándolo por escrito al pagador | Art. 95.1 del Reglamento |
| Agrícolas, ganaderas y módulos | 2 % (1 % en engorde de porcino y avicultura); 1 % en las actividades en módulos del art. 95.6 | Art. 95.4 y 95.6 del Reglamento |
| Alquiler de inmuebles urbanos | 19 % sobre todos los conceptos que se pagan al arrendador, excluido el IVA | Art. 101.8 de la Ley; art. 100 del Reglamento |
En el alquiler no se retiene (artículo 75.3.g del Reglamento) en la vivienda que una empresa alquila para sus empleados, en las rentas que no superan 900 € al año a un mismo arrendador ni al arrendador del grupo 861 del IAE que te acredite que sus inmuebles no dan cuota cero. Tampoco sobre las rentas exentas ni las dietas exceptuadas de gravamen (artículo 75.3.a; ver la guía de dietas).
Cuándo nace la obligación y cuándo se declara
La obligación de retener nace al pagar la renta, no al recibir la factura (artículo 78.1 del Reglamento): una factura de marzo pagada en abril va al segundo trimestre. La declaración se presenta en los veinte primeros días naturales de abril, julio, octubre y enero por el trimestre anterior (artículo 108.1); quien liquida el IVA cada mes por superar 6.010.121,04 € de volumen de operaciones (artículo 71.3 del Reglamento del IVA) la presenta cada mes. Si pagaste rentas sujetas sin que procediera retener por su cuantía, se presenta declaración negativa; si no pagaste ninguna, nada. En enero va el resumen anual con los perceptores (artículo 108.2) y cada uno debe tener su certificado antes de la campaña de la renta (artículo 108.3). Si el día 20 es sábado, domingo o festivo, el plazo pasa al primer día hábil siguiente (artículo 30.5 de la Ley 39/2015).
Los errores que descuadran el 111 y el 115
- La factura del profesional llega sin retención y se paga entera. La obligación es tuya: Hacienda reclama al pagador lo que debió retener.
- Declarar en el trimestre de la factura, no en el del pago: un 111 sale alto y el siguiente, corto.
- El 19 % del alquiler mal calculado: sobre la base con IVA, o sin los gastos que te repercute el arrendador («todos los conceptos», dice el artículo 100).
- El 7 % sin la comunicación firmada del profesional, o mantenido pasado el tercer año.
- Contar perceptores por facturas: las casillas cuentan personas (NIF) distintas, no documentos.
- El resumen anual que no suma lo mismo que los trimestres porque se preparó de otra lista.
Cómo se hace en Agentia Contable
En Fiscal › Modelos › 111 y Fiscal › Modelos › 115 no hay una lista de retenciones que mantener aparte: las casillas se calculan sobre el registro fiscal, al que las retenciones llegan desde las nóminas contabilizadas y las facturas recibidas con retención, entre ellas las del alquiler. Ese mismo registro alimenta el 190, el 180 y los certificados de retenciones.
Las nóminas
El módulo Nóminas no calcula nóminas ni cotizaciones: importa la tabla de la gestoría («Importar nóminas», una fila por empleado y mes con NIF, periodo, devengado, Seguridad Social y retención del IRPF) o, para un caso suelto, «Crear nómina en borrador». Cada nómina propone su asiento, 640 y 642 a 476, 4751 y 465, y solo las contabilizadas («Contabilizar el periodo») entran en el 111, con el NIF del empleado, la base de retención de la nómina (o el devengado, si no consta) y la retención, fechadas el día del asiento. El recuadro «Pagar las cuotas y las retenciones: Seguridad Social (476) y Hacienda (4751)» genera el vencimiento del pago del 111 en la cartera de pagos.
Las facturas de profesionales y los alquileres
Al registrar una factura recibida, la casilla «Retención» abre el bloque: «Retención base», «Retención tipo (%)» y «Retención cuota», que se calcula sola como base por tipo mientras no la toques. Debajo, «Clave de retención (modelos 111/115)», con «Actividad profesional/económica (modelo 111)» y «Arrendamiento de inmueble (modelo 115)» entre sus opciones, y «Fecha de pago (modelos 111/115)», que fija el trimestre en que la retención entra en el modelo. Agentia sugiere la clave por la cuenta de gasto (una 621 de arrendamientos propone el 115) y lo dice: «Clave sugerida por la cuenta de gasto — revísala». Si la cuota no es base por tipo, el formulario avisa y la contabilidad rechaza la factura hasta que cuadre. En la cola de captura, la lectura de la factura detecta la retención y la propone; tú la confirmas.
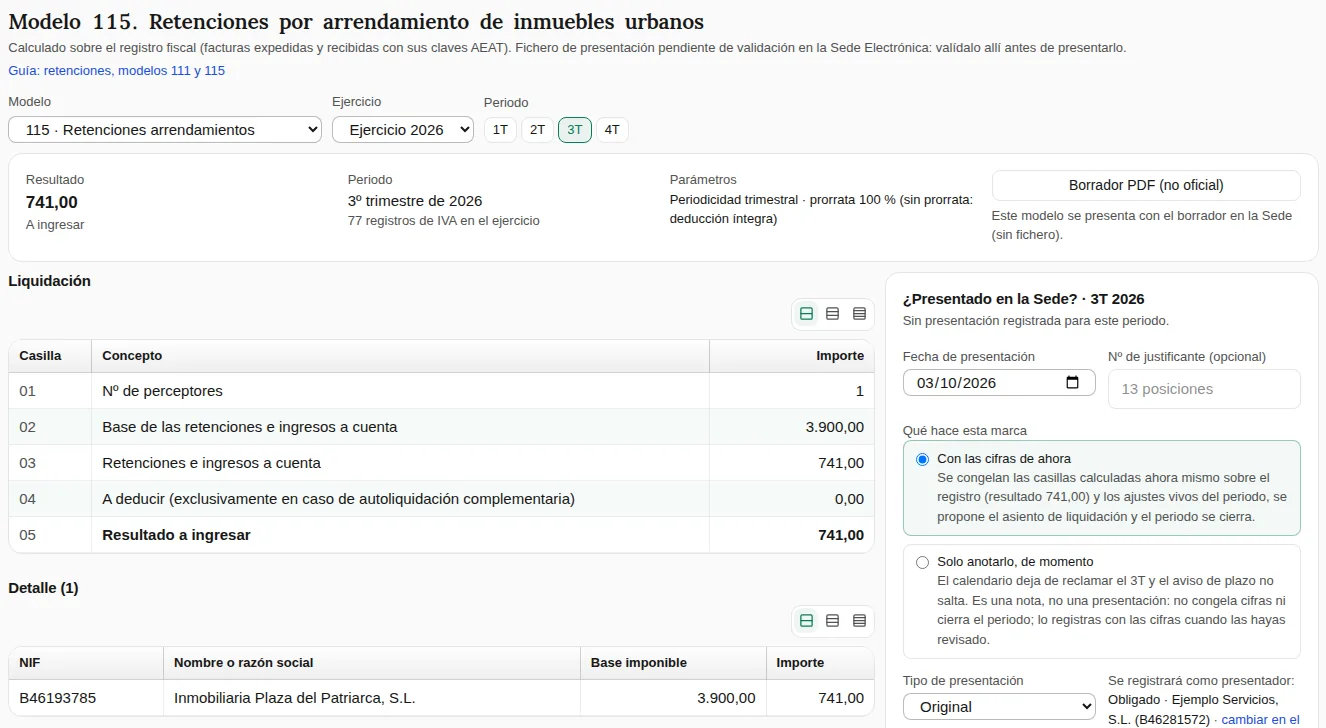
El alquiler que pagas es una factura recibida más, con la clave «Arrendamiento de inmueble (modelo 115)» y el 19 % sobre la base sin IVA. Si llevas el inmueble en Inmuebles como «Arrendado (pagamos el alquiler)», su referencia catastral viaja a las facturas recibidas, al libro registro y al 180, que pide un registro por arrendador e inmueble. En el 115, la casilla 01 cuenta arrendadores distintos, la 02 suma las bases y la 03, las retenciones.
La pantalla del modelo
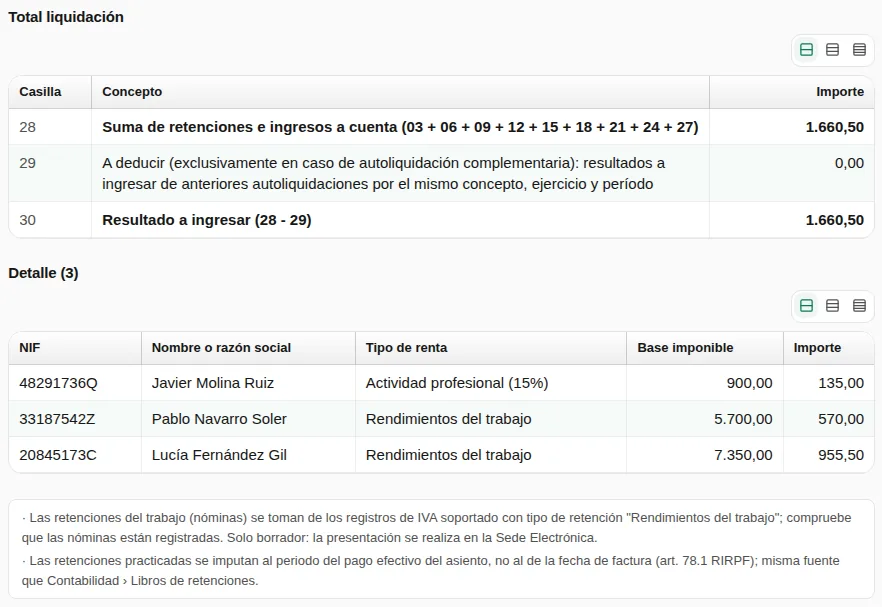
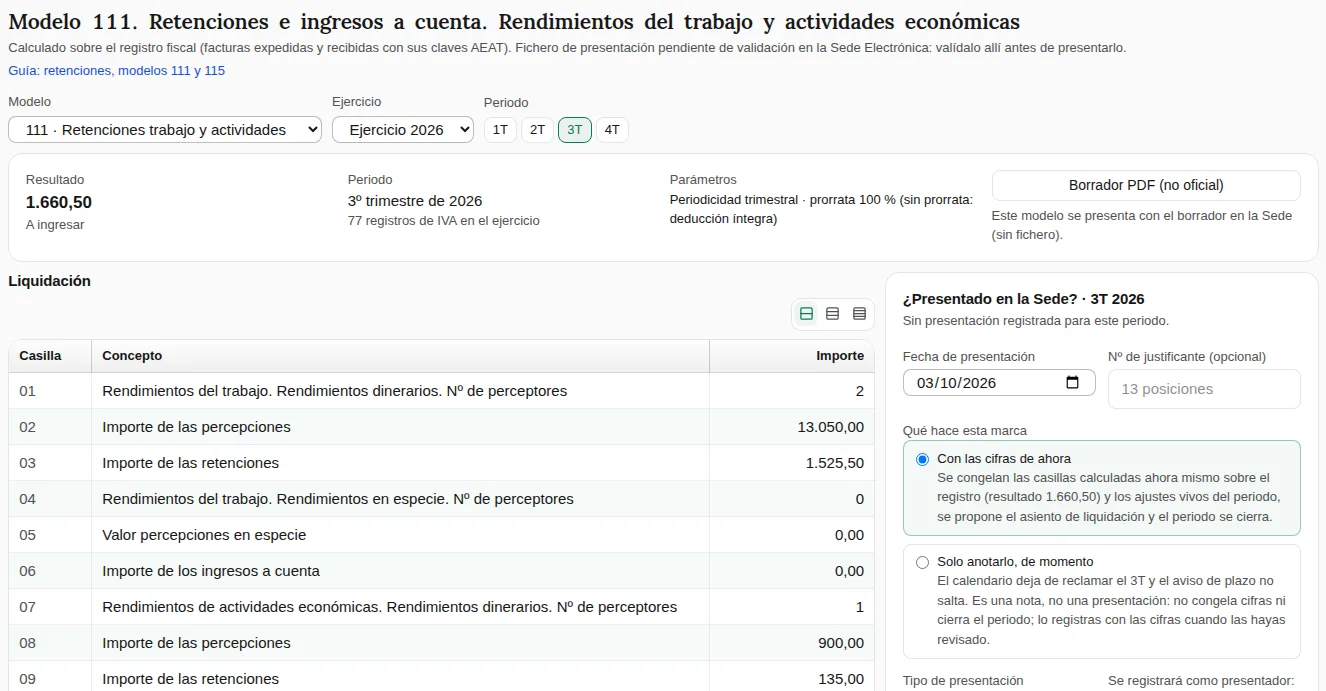
Eliges ejercicio y periodo (trimestres o, si el perfil fiscal tiene la periodicidad del IVA mensual, meses) y ves cada casilla con su concepto: en el 111, el bloque del trabajo (01 a 03: perceptores, percepciones y retenciones) se llena con los registros del trabajo y el de actividades económicas (07 a 09) con el resto; la 28 suma las retenciones, la 29 descuenta lo ya ingresado si presentas una complementaria y la 30 es el resultado. El 115 va de la 01 a la 05. La tabla «Detalle» enumera perceptor a perceptor (NIF, nombre, tipo de renta, base e importe) lo que suma cada bloque.
Los avisos dicen que las retenciones se imputan al periodo del pago efectivo del asiento y, si hay facturas con retención sin fecha de pago, cuántas son y por cuánto, porque se imputan provisionalmente por la fecha de factura. Esas facturas aparecen además en el recuadro «Pendientes de fecha de pago», y las que tienen retención pero no clave, en «Pendientes de clasificar», cada fila con un enlace «Completar» al asiento. Una factura sin clave no se pierde: Agentia deduce el modelo del porcentaje (19 % al 115; 15 %, 7 %, 2 % y 1 % al 111) y te la lista para que lo confirmes. Revisa esos recuadros antes de presentar.
Las casillas sin fuente en la contabilidad (en el 111, las retribuciones en especie, los premios, los aprovechamientos forestales, los derechos de imagen y la 29; en el 115, la 04) se rellenan desde el panel de ajustes, siempre con un motivo; otra casilla solo admite un ajuste excepcional, que marca la presentación «con ajustes». Hay un «Borrador PDF (no oficial)», pero no fichero de presentación («Este modelo se presenta con el borrador en la Sede (sin fichero)»): las casillas se teclean en la Sede Electrónica de la AEAT.
Presentar, anotar y pagar
Junto a las casillas está el recuadro «¿Presentado en la Sede? · 2T 2026» (con el periodo que toque), con una fecha, un justificante opcional y dos opciones. «Con las cifras de ahora» es la presentación: congela las casillas y los ajustes y cierra el periodo, de modo que ya no se pueden contabilizar asientos ni facturas con fecha de ese trimestre; pide una confirmación expresa, y la vuelta atrás es anular la presentación. «Solo anotarlo, de momento» es una nota para el hueco entre presentar en la Sede y registrarlo aquí: el calendario deja de reclamarlo, pero no congela cifras ni cierra el periodo. Registrada la presentación, Agentia propone el asiento de liquidación, 4751 a 572, que contabilizas desde el panel «Asiento de liquidación» previa confirmación; el «Histórico de presentaciones» guarda cada una con su justificante y sus «papeles (ZIP)».
El Calendario fiscal toma el 111 y el 190 del perfil fiscal («Practica retenciones a profesionales o trabajadores (modelos 111 y 190)») y el 115 y el 180 de «Paga alquileres con retención (modelos 115 y 180)», y fecha cada vencimiento el día 20 del mes siguiente al periodo, llevado al siguiente día hábil si cae en sábado, domingo o festivo nacional.
Los resúmenes anuales y los certificados
Fiscal › Modelos › 190 y › 180 se calculan sobre las mismas retenciones del año: el 190 con un registro por perceptor y clave (A trabajo, G profesionales, H módulos y agrarias); el 180 con uno por arrendador e inmueble, con su referencia catastral y el último porcentaje aplicado. Los dos generan el fichero de presentación, pendiente de validar en la Sede, y se niegan a generarlo si falta algo que el diseño exige, diciendo qué y de quién: un NIF español válido, la provincia (del código postal), el año de nacimiento del empleado o la persona de contacto del perfil fiscal. El fichero del 190 sigue el diseño del ejercicio 2025 y el del 180, el vigente desde 2023. En Fiscal › Certificados de retenciones, cada perceptor tiene su certificado del año con los mismos importes, en un solo PDF o en un ZIP con uno por perceptor.
Qué mejora frente a otros programas
- No hay libro de retenciones que teclear: el 111 sale de las nóminas contabilizadas y de las facturas con retención, y el 115, de las facturas de alquiler con su clave, en el mismo registro fiscal que el 303; el 190 y el 180 salen de esos mismos registros, con los certificados a juego.
- La retención va al trimestre del pago, como exige el artículo 78.1, y la pantalla lista las facturas sin fecha de pago o sin clave en vez de callarse; cada cifra se sigue hasta su perceptor en «Detalle».
- Las incoherencias se avisan donde se producen: una cuota que no es base por tipo no se guarda y el fichero anual no sale incompleto; y marcar la presentación congela las cifras, cierra el periodo y propone el pago.
Lo que Agentia no hace (todavía)
- No presenta en la Sede ni genera fichero del 111 ni del 115: tecleas las casillas del borrador. Los ficheros del 190 y del 180 están pendientes de validación en la Sede.
- No calcula el tipo de retención de las nóminas: viene de la gestoría.
- No decide si procede retener: las excepciones del alquiler, la comunicación del 7 % y la reducción del 60 % de Ceuta y Melilla se aplican en la factura; la plataforma toma el porcentaje que lleva.
- No rellena las retribuciones en especie, los premios, los aprovechamientos forestales ni los derechos de imagen del 111: van por ajuste.
- No registra la comunicación de datos del trabajador (modelo 145): en el 190 declara la situación familiar «3» y, si procede otra, se corrige en la Sede.
- No presenta la declaración negativa por ti: si el trimestre sale «Sin retenciones», decides con tu asesor si procede presentarla.
Fuentes
- Ley 35/2006, de 28 de noviembre, del IRPF, artículos 99 (pagos a cuenta, apartados 2 y 4), 101 (importe, apartados 1, 5 y 8) y 105 (obligaciones formales del retenedor). Texto consolidado BOE-A-2006-20764, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Reglamento del IRPF, Real Decreto 439/2007, de 30 de marzo, artículos 74 a 76 (obligación, rentas sujetas y excepciones, obligados), 78.1 (nacimiento al pagar), 95 (tipos de actividades económicas), 100 (arrendamientos, 19 %) y 108 (plazos, resumen anual y certificado). Texto consolidado BOE-A-2007-6820, actualizado a 2-oct-2026. Verificado el 3-oct-2026.
- Reglamento del IVA, Real Decreto 1624/1992, de 29 de diciembre, artículo 71.3 (periodo mensual desde 6.010.121,04 €). Texto consolidado BOE-A-1992-28925, actualizado a 2-mar-2026. Verificado el 3-oct-2026.
- Ley 39/2015, de 1 de octubre, artículo 30.5 (plazo que vence en día inhábil). Texto consolidado BOE-A-2015-10565, actualizado a 25-sep-2026. Verificado el 3-oct-2026.
- Orden EHA/586/2011, de 9 de marzo, que aprueba el modelo 111. Texto consolidado BOE-A-2011-4948, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Orden de 20 de noviembre de 2000, que aprueba los modelos 115 y 180. Texto consolidado BOE-A-2000-21430, actualizado a 18-dic-2025. Verificado el 3-oct-2026.
- Diseños de registro del 190 (Orden EHA/3127/2009, actualizada por la Orden HAC/1431/2025) y del 180 (Orden HAP/1732/2014, actualizada por la Orden HFP/1284/2023): citados por su nombre; pendientes de contrastar con el texto consolidado.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.