Modelo 130: el pago fraccionado del autónomo, calculado desde tu contabilidad
Índice de contenidos
Cuatro veces al año, el autónomo en estimación directa adelanta a Hacienda una parte del IRPF del ejercicio con el modelo 130. Es un pago a cuenta de la renta y se calcula sobre lo ganado desde el 1 de enero, no sobre el trimestre suelto. Esta guía explica la norma, los fallos que más se repiten y cómo Agentia Contable lo prepara desde el libro diario y el registro fiscal.
Qué es el modelo 130 y quién lo presenta
La Ley del IRPF obliga a quien ejerce una actividad económica a autoliquidar e ingresar pagos fraccionados, un pago a cuenta como las retenciones, en las condiciones que fije el Reglamento (artículo 99, apartados 1 y 7, de la Ley 35/2006). El modelo 130 es el impreso de ese pago para las actividades en estimación directa, normal o simplificada (artículos 1 y 2 de la Orden EHA/672/2007). Quien tributa por módulos usa el 131, y una sociedad no presenta el 130: su pago fraccionado es el 202. En una comunidad de bienes lo presenta cada socio por su participación (artículo 112 del Reglamento).
Quién no está obligado
El Reglamento exime del pago fraccionado al profesional cuyos ingresos tuvieron retención o ingreso a cuenta en, al menos, el 70 % durante el año natural anterior (artículo 109.2 del Real Decreto 439/2007). La misma regla vale para las actividades agrarias y forestales (artículo 109, apartados 3 y 4); en el año de inicio se mira el porcentaje del propio periodo (artículo 109.5).
Cómo se calcula
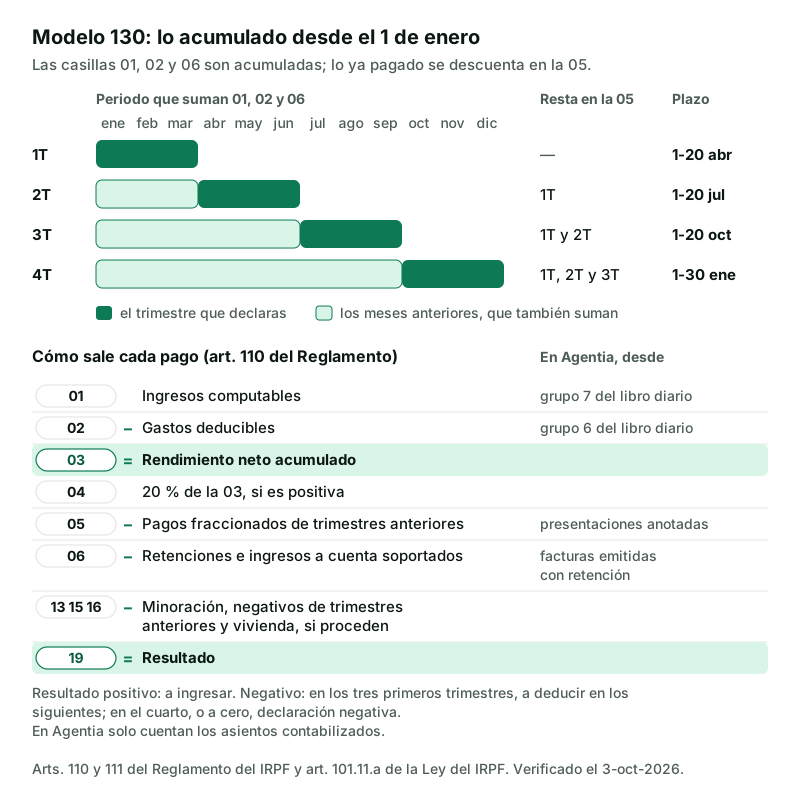
El artículo 110 del Reglamento fija el importe de cada pago, y el impreso lo sigue casilla a casilla:
- Rendimiento neto acumulado: ingresos computables menos gastos deducibles desde el 1 de enero hasta el último día del trimestre (casillas 01, 02 y 03).
- El 20 % de ese rendimiento, si es positivo (casilla 04): artículo 101.11.a de la Ley. Se reduce un 60 % en las actividades con derecho a la deducción por rentas de Ceuta o Melilla (artículo 110.2), y puedes aplicar uno superior (artículo 110.4).
- Menos los pagos fraccionados de los trimestres anteriores del año (casilla 05) y menos las retenciones e ingresos a cuenta soportados desde el 1 de enero (casilla 06) en las actividades profesionales, entre otras (artículo 110.3.a).
- Actividades agrícolas, ganaderas, forestales y pesqueras: el 2 % del volumen de ingresos del trimestre, sin subvenciones de capital ni indemnizaciones, menos sus retenciones del trimestre (artículo 110.1.c; casillas 08 a 11).
- Minoración por rendimientos bajos (casilla 13): si el rendimiento neto de actividades económicas del año anterior fue igual o inferior a 12.000 €, se restan cada trimestre 100 € (hasta 9.000 €), 75 € (hasta 10.000 €), 50 € (hasta 11.000 €) o 25 € (hasta 12.000 €); lo que no quepa se deduce en los pagos siguientes del mismo año (artículo 110.3.c).
- Negativos de trimestres anteriores aún no deducidos (casilla 15) y financiación de la vivienda habitual (casilla 16): el 2 % del rendimiento neto acumulado si los rendimientos íntegros previsibles del año no llegan a 33.007,2 €, con un máximo de 660,14 € por trimestre, para quien conserva la deducción transitoria por vivienda (artículo 110.3.d).
- Resultado (casilla 19): a ingresar si es positivo; negativo en los tres primeros trimestres, a deducir en los siguientes; en el cuarto, o a cero, declaración negativa.
En la modalidad simplificada, la casilla 02 incluye además las provisiones deducibles y los gastos de difícil justificación: el 5 % del rendimiento neto positivo, con un máximo de 2.000 € al año (artículo 30.2.ª del Reglamento).
Plazos
Los tres primeros trimestres, del 1 al 20 de abril, julio y octubre; el cuarto, del 1 al 30 de enero siguiente (artículo 111.1 del Reglamento y artículo 7 de la Orden). Sin cantidad a ingresar se presenta igualmente, como declaración negativa (artículo 111.1). Si el último día cae en sábado, domingo o festivo, el plazo pasa al primer día hábil siguiente (artículo 30.5 de la Ley 39/2015). Si domicilias el pago, la domiciliación se cierra unos días antes: compruébalo en la Sede.
Los errores más frecuentes
- Declarar solo el trimestre. Las casillas 01, 02 y 06 son acumuladas desde el 1 de enero; lo ya pagado se descuenta en la 05.
- Restar en la 05 lo que no toca. La 05 suma las casillas 07 positivas de los trimestres anteriores y resta sus casillas 16; no es el resultado ingresado.
- Confundir retenciones. En la 06 van las que te practicaron tus clientes en tus facturas emitidas, no las que tú practicas (esas van al 111 y al 115).
- Contar como ingresos de la actividad intereses, la venta de un inmovilizado o rendimientos del capital, que tributan por otra vía.
- Deducir gastos que no son deducibles: sanciones, la parte privada de un suministro o un vehículo, comidas en efectivo (ver la guía de dietas y desplazamientos).
- Olvidar la minoración de la casilla 13 cuando el año anterior fue flojo, o aplicarla sin tener derecho.
- No presentar la negativa: un trimestre con pérdidas también se declara.
Cómo se hace en Agentia Contable
Antes de nada: el régimen de la organización
Al dar de alta la organización se elige el «Tipo de contribuyente» («Autónomo (IRPF)») y el «Régimen de IRPF»: «Estimación directa normal», «Estimación directa simplificada» o «Estimación objetiva (módulos)». Con una de las dos primeras, el censo de obligaciones incluye el 130 trimestral; con módulos, el 131. Esos datos se ven en Mi organización › Perfil fiscal («Régimen actual») y no se cambian después desde ninguna pantalla: si están mal, hay que dar de alta otra organización e importar los datos. El censo se regenera desde Fiscal › Calendario.
La pantalla del modelo
El modelo vive en Fiscal › Modelos AEAT › «IRPF · Modelo 130». Arriba eliges «Modelo», «Ejercicio» y «Periodo» (1T a 4T); el ejercicio tiene que coincidir con el año natural. Si el trimestre no ha terminado, un aviso dice que las cifras son una estimación a hoy.
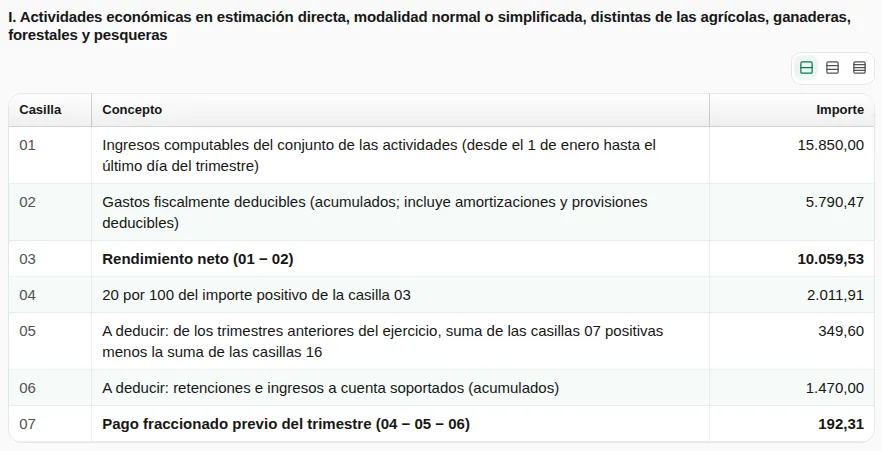
Lo que la plataforma rellena sola:
- Casillas 01 y 02: la suma del grupo 7 (ingresos) y del grupo 6 (gastos) de los asientos contabilizados del libro diario desde el 1 de enero hasta el último día del trimestre, sin regularización ni cierre. Un asiento en borrador no cuenta.
- Casilla 04: el 20 % del rendimiento positivo, tomado de los parámetros normativos de la plataforma, contrastados con el BOE el 2-oct-2026.
- Casilla 05: las casillas 07 positivas menos las casillas 16 de las presentaciones anotadas de los trimestres anteriores, con las cifras congeladas al presentarlas. Si falta la de un trimestre, un aviso lo dice con nombre para que la anotes o ajustes la 05 a mano.
- Casilla 06: las retenciones de las facturas emitidas con retención del registro fiscal, por fecha de expedición, desde el 1 de enero hasta el fin del trimestre. Si hay retenciones de arrendamientos, de módulos o agrarias, el aviso las cuantifica para que las quites si no van al apartado I.
- Casilla 13: la minoración, desde el panel «Minoración de la casilla 13 · [ejercicio]», donde se guarda el «Rendimiento neto de actividades económicas de [año anterior] (€)». En blanco vale 0 y un aviso lo recuerda; sin actividad el año anterior, se escribe 0. Si ese trimestre también anotaste un 131, se descuenta lo que ya consignó su casilla 09.
- Casilla 15: los negativos de trimestres anteriores no deducidos, desde las casillas 19 congeladas, con el tope de la 14.
- Casillas 12, 14, 17 y 19: sumas y diferencias con las reglas del impreso (la 12 nunca es negativa; la 16 no supera 660,14 €).
Bajo las tres secciones («I. Actividades económicas en estimación directa…», «II. Actividades agrícolas, ganaderas, forestales y pesqueras…» y «III. Total liquidación») va la lista de avisos del cálculo. El primero recuerda siempre que los importes vienen de los grupos 7 y 6 del diario y que es un borrador que exige revisar los gastos no deducibles; los demás salen cuando hay algo que mirar: ingresos de los subgrupos 76 y 77 o gastos del 67 que quizá no sean de la actividad, con su importe; la simplificada; Ceuta y Melilla.
Ajustes manuales
Lo que la contabilidad no sabe se corrige en el panel «Ajustes manuales», eligiendo la «Casilla» (un desplegable con las del modelo), el «Importe» y un «Motivo» obligatorio. Las casillas 04, 05, 08, 09, 10, 12, 13, 15, 16 y 18 no tienen fuente en el registro y se ajustan sin más; cualquier otra (la 01, la 02 o la 06) solo admite un «Ajuste excepcional», y la presentación queda marcada «con ajustes». La casilla ajustada se resalta con la etiqueta «ajuste», y el ajuste queda registrado con su motivo. Por aquí entran el 5 % de la simplificada (sumándolo a la 02), la actividad agraria, Ceuta y Melilla, la vivienda y la complementaria.
Borrador y presentación
El 130 no tiene fichero de presentación: la pantalla lo dice («Este modelo se presenta con el borrador en la Sede (sin fichero)») y ofrece el «Borrador PDF (no oficial)», con casillas, resultado y avisos, para pasar las cifras a la Sede Electrónica. Agentia no presenta el modelo por ti.
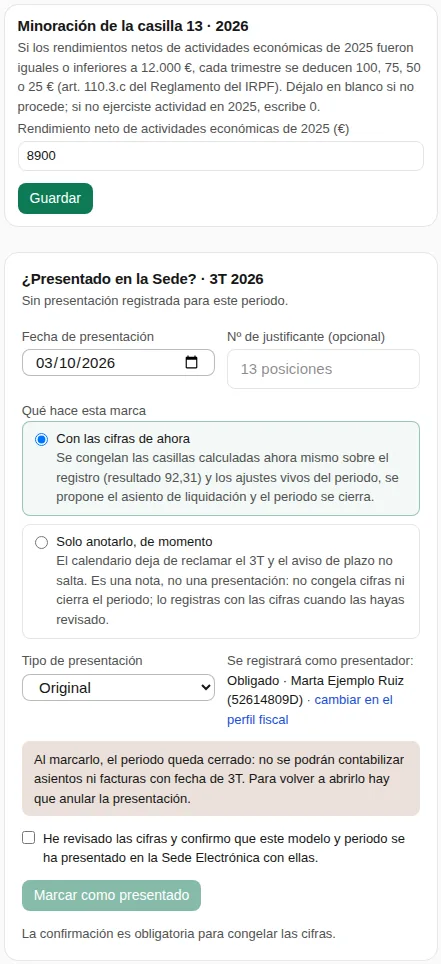
Una vez presentado, el recuadro «¿Presentado en la Sede? · [periodo]» pide la «Fecha de presentación», el «Nº de justificante (opcional)» y una elección:
- «Con las cifras de ahora»: la presentación de verdad. El servidor recalcula el modelo, congela las casillas con sus ajustes, propone el asiento de liquidación y cierra el periodo: ya no se contabilizan asientos ni facturas con fecha de ese trimestre. Exige marcar «He revisado las cifras y confirmo que este modelo y periodo se ha presentado en la Sede Electrónica con ellas» y pulsar «Marcar como presentado». Para reabrir el periodo hay que «Anular la presentación original», también con confirmación.
- «Solo anotarlo, de momento»: una nota con la fecha que apaga el aviso del calendario y cambia su estado a «Presentado, sin anotar», sin congelar cifras ni cerrar nada. Revisadas las cifras, «Pasar a presentado con las cifras» rellena la presentación con la misma fecha y justificante.
Con la presentación anotada, los ajustes quedan congelados y aparece el «Histórico de presentaciones · [ejercicio]», con los «papeles (ZIP)» de cada una (lo presentado, las cifras de hoy, las diferencias, los ajustes y la auditoría).
El asiento de liquidación
Si el resultado es a ingresar, el panel «Asiento de liquidación» propone cargar la cuenta 473 (Hacienda Pública, retenciones y pagos a cuenta) contra la cuenta de banco («Cuenta de banco (por defecto 572)»), con el concepto «Pago modelo 130 [periodo] [ejercicio]» y la fecha límite como fecha propuesta. «Crear borrador» lo deja para revisar; «Contabilizar» pide confirmación. Sin importe a ingresar, «No procede asiento». En «Datos de la Sede Electrónica» se guardan el «Nº de justificante» y el «CSV del acuse».
El calendario y el aviso del plazo
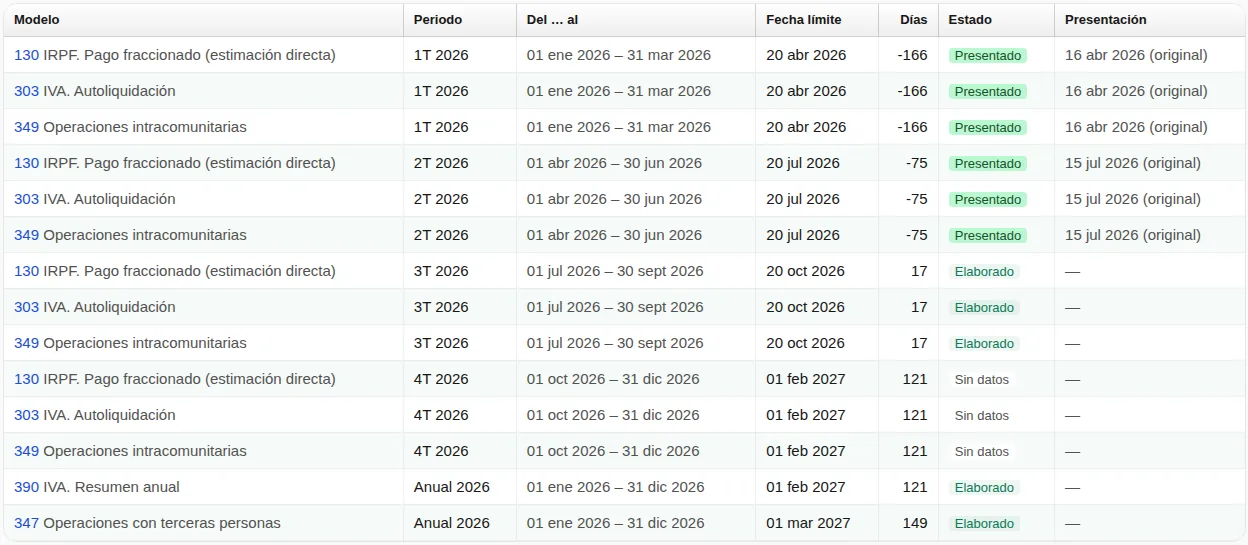
Fiscal › Calendario lista cada trimestre del 130 con su «Fecha límite» (20-abr, 20-jul, 20-oct y 30-ene, o el día hábil siguiente), los «Días» que faltan y el «Estado»: «Sin datos», «Elaborado», «Presentado, sin anotar», «Presentado» o «Fuera de plazo». El aviso «Obligaciones fiscales» de Mi cuenta manda, por defecto diez días antes y por correo, un aviso por cada modelo cuyo plazo termina y no está presentado ni anotado.
En Inicio, la tarjeta «Impuestos del trimestre» estima el 130 del trimestre en curso (20 % del rendimiento neto acumulado menos retenciones y pagos anteriores, sin minoración) y lo suma en «Te conviene apartar … € para el [fecha]», frente a la previsión de tesorería.
Qué mejora respecto a otros programas
- En el software tradicional el 130 se rellena a mano o desde un resumen que hay que cuadrar; aquí las casillas 01, 02 y 06 salen del libro diario y del registro fiscal, y la 05 y la 15, de las presentaciones anteriores con sus casillas congeladas.
- Cada casilla lleva el concepto del impreso, y los avisos dicen de qué libro sale cada cifra y cuánto hay de dudoso.
- Lo que no se deduce de los libros se corrige con un ajuste con motivo, que no se pierde al recalcular y queda congelado al presentar.
- El calendario, el aviso de plazo y la estimación del trimestre en curso trabajan sobre los mismos datos.
Lo que Agentia no hace (todavía)
- No presenta el modelo en la Sede ni genera un fichero: pasas las cifras del borrador.
- No comprueba si estás exento por la regla del 70 %: el censo incluye el 130 a todo autónomo en estimación directa, y decides tú.
- No calcula los gastos de difícil justificación de la simplificada, ni separa los rendimientos del capital, ni quita los gastos no deducibles: lo avisa y lo ajustas.
- Toma la retención soportada por la fecha de la factura emitida, no por la fecha de cobro.
- No guarda el porcentaje de Ceuta y Melilla ni uno superior; la sección agraria, la vivienda y la complementaria van a mano.
- El desplegable «¿De dónde sale?» con la lista de facturas de cada casilla existe hoy solo en el 303.
Fuentes
- Ley 35/2006, de 28 de noviembre, del IRPF, artículo 99 (pagos a cuenta, apartados 1 y 7) y artículo 101.11 (porcentajes del pago fraccionado). Texto consolidado BOE-A-2006-20764, actualizado a 2-oct-2026 (marcado «desactualizado» por el BOE; artículos leídos en su última versión). Verificado el 3-oct-2026.
- Reglamento del IRPF, Real Decreto 439/2007, de 30 de marzo, artículos 109 (obligados y regla del 70 %), 110 (importe, deducciones, minoración y vivienda), 111 (plazos), 112 (atribución de rentas) y 30.2.ª (gastos de difícil justificación). Texto consolidado BOE-A-2007-6820, actualizado a 2-oct-2026 (marcado «desactualizado» por el BOE; artículos leídos en su última versión). Verificado el 3-oct-2026.
- Orden EHA/672/2007, de 19 de marzo, por la que se aprueban los modelos 130 y 131, artículos 1 y 2 (aprobación del modelo 130 y obligados), 7 (plazos) y 10 (presentación telemática). Texto consolidado BOE-A-2007-6032, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común, artículo 30.5 (prórroga al primer día hábil siguiente). Texto consolidado BOE-A-2015-10565, actualizado a 25-sep-2026. Verificado el 3-oct-2026.
- Instrucciones del modelo 130 de la Sede Electrónica de la AEAT (https://sede.agenciatributaria.gob.es/): numeración y rótulos de las casillas, tal como los cita el cálculo de la plataforma (consultadas el 29-sep-2026 al escribirlo). Pendientes de contrastar de nuevo.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.