Cuentas anuales y depósito en el Registro Mercantil: qué, cuándo y cómo las genera Agentia
Índice de contenidos
Cada año, una sociedad convierte su contabilidad en unos documentos con formato oficial, los aprueba en junta y los deja en el Registro Mercantil, donde cualquiera puede consultarlos. Esta guía da los documentos, los umbrales y los plazos con su artículo, y cómo Agentia Contable formula las cuentas desde el libro mayor y prepara el depósito.
Qué son las cuentas anuales y quién las deposita
Son cinco documentos que forman una unidad: balance, cuenta de pérdidas y ganancias, estado de cambios en el patrimonio neto, estado de flujos de efectivo y memoria, según los modelos de la tercera parte del Plan General de Contabilidad y del de PYMES (artículo 254 de la Ley de Sociedades de Capital). El recorrido legal:
- Formulación. Los administradores formulan las cuentas, el informe de gestión cuando proceda y la propuesta de aplicación del resultado, y las firman todos (artículo 253).
- Aprobación. La junta ordinaria las aprueba y resuelve sobre la aplicación del resultado (artículos 164.1 y 272.1); el 10 % del beneficio va a la reserva legal hasta que esta llegue al 20 % del capital (274.1).
- Depósito. Se presentan en el Registro del domicilio social la certificación de los acuerdos, un ejemplar de cada documento, el informe de gestión cuando proceda y el del auditor si lo hay (artículo 279.1).
- Calificación. El registrador comprueba en quince días los documentos, la aprobación y las firmas (artículo 280.1).
Si eres autónomo, no tienes que depositar cuentas. La obligación es de las sociedades (artículo 365.1 del Reglamento del Registro Mercantil) y la inscripción del empresario individual es voluntaria (artículo 19.1 del Código de Comercio). Qué libros llevas lo explica la guía del cierre del ejercicio.
Qué modelo te toca: los umbrales
Tres magnitudes al cierre deciden el modelo: total del activo, cifra neta de negocios y número medio de empleados. Basta con no superar dos de las tres durante dos ejercicios consecutivos (en el primer ejercicio, al cierre de ese año), y la facultad se pierde igual: dos ejercicios seguidos sin cumplirlas (los artículos de la tabla).
| Lo que permite | Activo | Cifra de negocios | Empleados | Artículo |
|---|---|---|---|---|
| Balance, estado de cambios en el patrimonio neto y memoria abreviados | 4.000.000 € | 8.000.000 € | 50 | 257.1 y 261 LSC |
| Aplicar el PGC PYMES | 4.000.000 € | 8.000.000 € | 50 | 2.1 RD 1515/2007 |
| Criterios de microempresa | 1.000.000 € | 2.000.000 € | 10 | 4.1 RD 1515/2007 |
| Cuenta de pérdidas y ganancias abreviada | 11.400.000 € | 22.800.000 € | 250 | 258.1 LSC |
| No auditar las cuentas | 2.850.000 € | 5.700.000 € | 50 | 263.2 LSC |
Quien puede formular balance abreviado no está obligado al estado de cambios en el patrimonio neto ni al de flujos de efectivo (257.3) y puede omitir en la memoria lo que fija el reglamento (261); si formula abreviados el balance y el estado de cambios, tampoco tiene que elaborar informe de gestión (262.3).
Toda sociedad mercantil escribe en la memoria su periodo medio de pago a proveedores, con la metodología oficial (disposición adicional tercera de la Ley 15/2010, apartados 1 y 4); quien no pueda formular cuenta de pérdidas y ganancias abreviada lo repite en el informe de gestión y, si pasa de los 60 días naturales del artículo 4.3 de la Ley 3/2004, añade las medidas para reducirlo (artículo 262.1).
Los plazos y qué pasa si no depositas
Con ejercicio natural:
| Qué | Plazo | Fecha límite | Artículo |
|---|---|---|---|
| Formular las cuentas | 3 meses desde el cierre | 31 de marzo | 253.1 LSC |
| Legalizar los libros | 4 meses desde el cierre | 30 de abril | 18.1 Ley 14/2013; 27.2 CCom |
| Aprobarlas en junta | 6 primeros meses del ejercicio | 30 de junio | 164.1 LSC |
| Depositarlas | el mes siguiente a la aprobación | 30 de julio (junta el 30 de junio) | 279.1 LSC; 365.1 RRM |
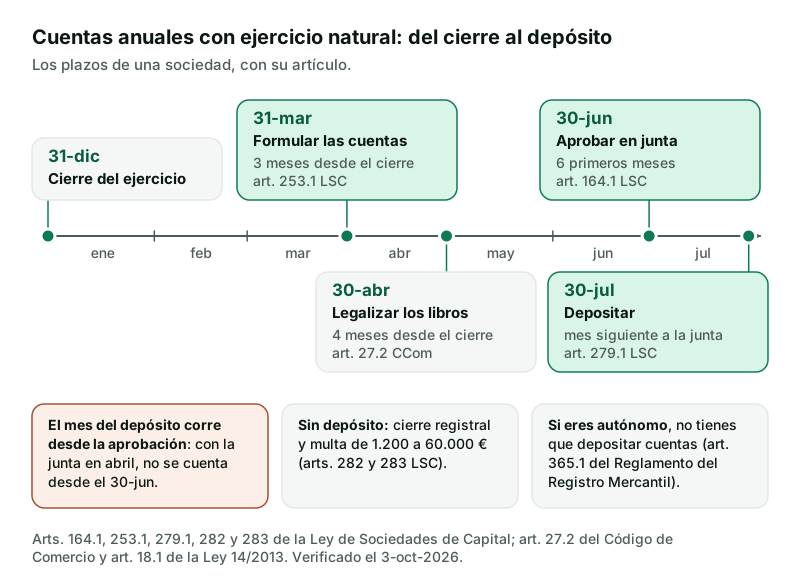
No depositar cuesta dos cosas. Cierre registral: mientras dure el incumplimiento, el Registro no inscribe ningún documento de la sociedad, salvo ceses de administradores, revocación de poderes, disolución y asientos judiciales o administrativos (artículo 282; artículo 378.1 del Reglamento, pasado un año desde el cierre del ejercicio). Y multa de 1.200 a 60.000 €, con tope de 300.000 € por año de retraso si la facturación supera 6.000.000 €; depositar antes del expediente la deja en el grado mínimo reducido a la mitad (artículo 283).
Los errores más frecuentes
- Contar el mes del depósito desde el 30 de junio cuando la junta fue en abril: corre desde la aprobación.
- Cuentas con saldo que ningún epígrafe recoge: el activo deja de igualar al pasivo y nadie ve por qué.
- Memoria sin el número medio de empleados ni el periodo medio de pago, obligatorios también en el abreviado y en el PYMES.
- Certificación que no dice que las cuentas son abreviadas ni por qué (279.2 LSC; 366 RRM).
- Depositar unas cuentas distintas de las aprobadas por seguir tocando asientos después de formular.
Cómo se hace en Agentia Contable
Todo vive en Cierre y cuentas anuales › Cuentas anuales, con las pestañas «Estado del ejercicio», «Formulación», «Legalización de libros» y «Depósito de cuentas». Las cuentas se calculan sin el asiento de cierre ni la regularización de los grupos 6 y 7, así que la cuenta de pérdidas y ganancias no se queda a cero si formulas después del asistente de cierre. La columna del ejercicio anterior sale de «Saldos N-1»: la rellena el paso del cierre anterior o, el primer año, se carga a mano o por CSV.
Elegir el modelo con los umbrales calculados
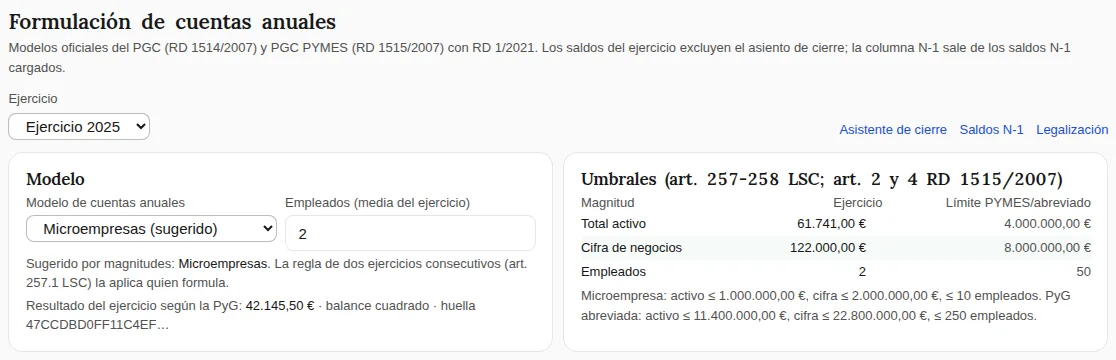
En «Formulación», la tarjeta «Modelo» tiene el selector «Modelo de cuentas anuales» (PYMES, Abreviado, Normal o Microempresas, con la marca «(sugerido)» en el que toca) y el campo «Empleados (media del ejercicio)». La tarjeta «Umbrales» compara tus magnitudes con el límite PYMES/abreviado: el activo sale del balance calculado y la cifra de negocios de las cuentas 700 a 705 menos las 706 a 709. La sugerencia aplica la regla de dos de tres con las cifras de este ejercicio y no bloquea nada; la pantalla advierte: «La regla de dos ejercicios consecutivos (art. 257.1 LSC) la aplica quien formula».
Los tres estados, desde el libro mayor
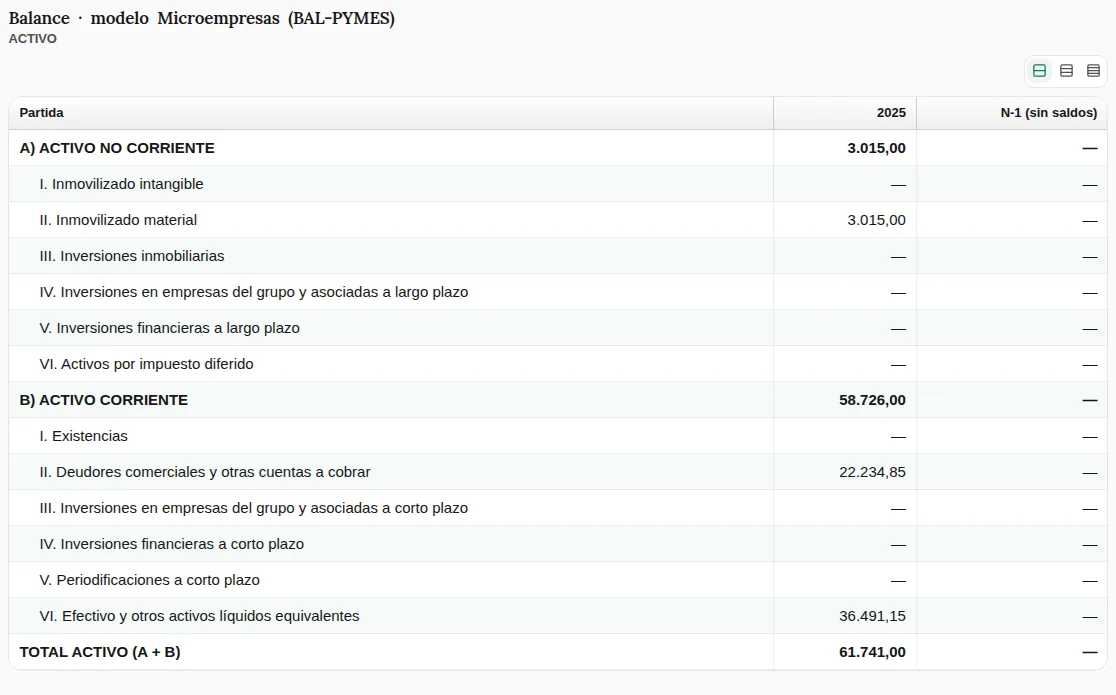
Debajo salen el balance, la cuenta de pérdidas y ganancias y las dos partes del estado de cambios en el patrimonio neto, con columnas del ejercicio y N-1. Cada partida suma por prefijo las cuentas del modelo oficial: en el PYMES, «I. Inmovilizado intangible» es el subgrupo 20 menos las 280 y 290. No se transcribe ninguna cifra: si cambias un asiento, cambian los estados. Una cuenta con saldo que no encaja en ningún epígrafe aparece bajo «Cuentas con saldo no recogidas por el modelo», y la tarjeta «Modelo» dice si el balance está «cuadrado» o «DESCUADRADO».
La memoria: tus textos, los cuadros del sistema
En la tarjeta «Formular», «Memoria» lista los apartados (13 en PYMES y abreviada, 25 en la normal) con un cuadro de texto por apartado y, donde el modelo lo pide, cuadros que se rellenan solos con los saldos: movimientos del inmovilizado, activos y pasivos financieros, fondos propios, situación fiscal, ingresos y gastos y subvenciones. La propuesta de aplicación del resultado viene precargada según el artículo 274 (reserva legal y, el resto, reservas voluntarias; con pérdida, a compensación); puedes cambiar base y distribución, y sin cuadre («la propuesta no cuadra») no se formula. En «Otra información» van el número medio de personas empleadas y el «Periodo medio de pago a proveedores (días, Ley 15/2010)», que escribes tú: el «Periodo medio de pago (días)» de Analítica › Ratios es un ratio de gestión (proveedores entre compras y servicios exteriores, por 365), no el oficial.
Formular: un snapshot con huella
Marcas «He revisado los estados y quiero formular las cuentas anuales…» y pulsas «Formular cuentas anuales». El servidor recalcula los estados y rechaza la formulación si el balance no cuadra, salvo que marques «El balance no cuadra; formular de todos modos». Si pasa, estados y memoria quedan congelados, con la huella SHA-256 de los estados: para cambiar algo, anulas y formulas de nuevo. En «Formulación vigente» anotas la «Fecha de aprobación (junta)» y pulsas «Aprobar cuentas anuales», o «Anular formulación». Si antes de aprobarlas alguien toca un asiento, la pantalla avisa: «Los saldos actuales ya no coinciden con el snapshot formulado (la huella difiere)». El paquete de depósito sale siempre del snapshot.
El informe de gestión y la certificación
«Documentos del depósito que no salen de la contabilidad» tiene dos editores, «Informe de gestión» y «Certificación del acuerdo de aprobación de las cuentas anuales». «Cargar plantilla» los redacta con los datos reales: cifra de negocios con su variación, resultado, activo, patrimonio neto, empleados y la aplicación del resultado partida a partida. La certificación toma la fecha de la junta y cita la huella del contenido formulado; el informe escribe la frase del periodo medio de pago del artículo 262.1 y, si supera los 60 días, deja entre corchetes las medidas. La pantalla marca el informe como obligatorio solo con el modelo Normal. Lo que la contabilidad no sabe queda entre corchetes y la pantalla cuenta los que faltan. Quedan para ti la causa de formular abreviado (artículo 279.2), que la plantilla no redacta, y las firmas con su legitimación notarial (artículo 366 del Reglamento).
El paquete de depósito y su seguimiento
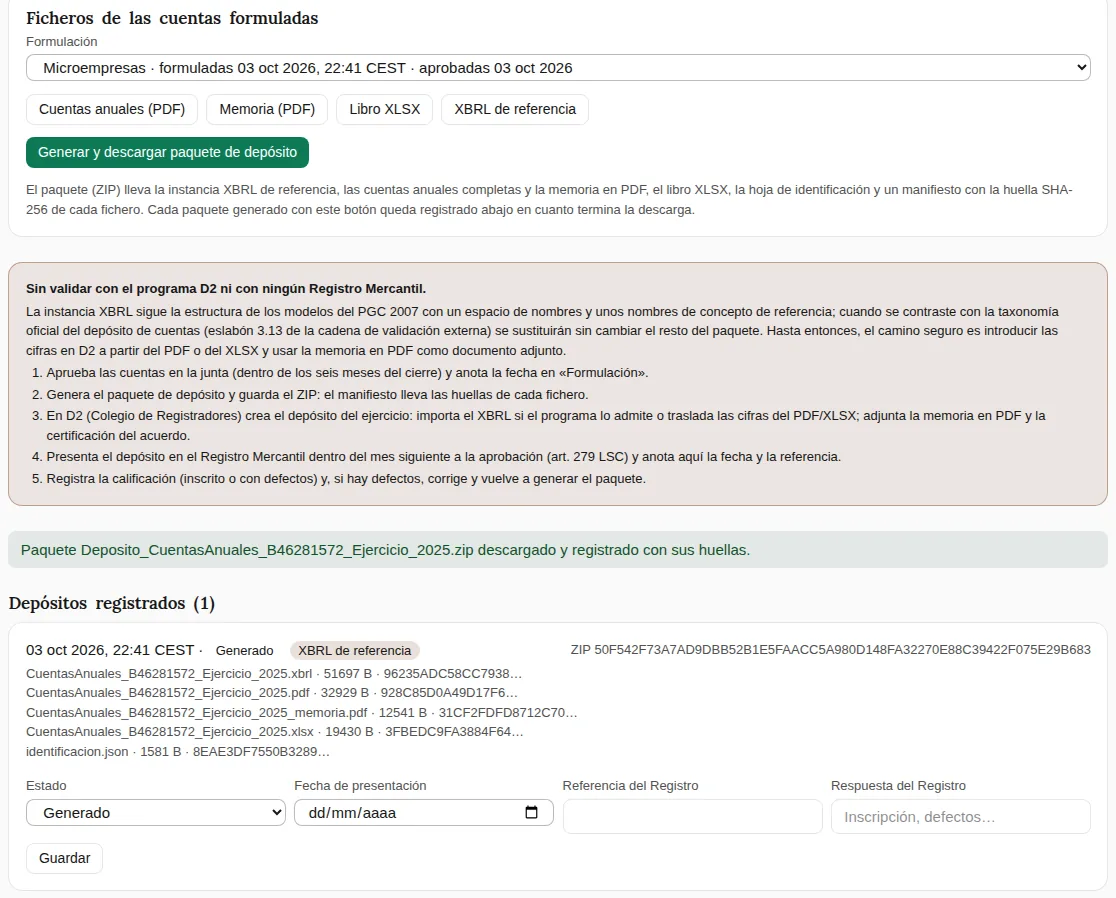
En «Depósito de cuentas» descargas las cuentas y la memoria en PDF, el «Libro XLSX», el «XBRL de referencia» y, con texto, el informe de gestión y la certificación. «Generar y descargar paquete de depósito» produce un ZIP con todo, una hoja de identificación y un manifiesto con la huella SHA-256 de cada fichero; si las cuentas no constan aprobadas, pide confirmación y lo hace constar. Cada paquete queda en «Depósitos registrados», donde anotas el «Estado» («Generado», «Presentado en el Registro», «Inscrito» o «Con defectos»), la fecha, la referencia y la respuesta del Registro.
Legalización de libros
«Legalización de libros» genera, con «Generar y descargar paquete», un ZIP con el libro Diario, los balances de sumas y saldos trimestrales y anual, las cuentas anuales (las formuladas o, si no hay, las calculadas), el libro registro de IVA (si hay NIF) y, si los llevas en Agentia, los de socios y actas, con sus huellas; después anotas el estado de cada presentación. El fichero del programa del Colegio de Registradores no se genera.
Qué cambia frente al software tradicional
Frente a copiar saldos en un formulario: cuentas que salen del libro mayor con aviso de lo que no encaja, modelo sugerido por los umbrales legales, formulación congelada con huella y documentos del depósito con las cifras reales.
Lo que Agentia no hace (todavía)
- No presenta el depósito en el Registro.
- No calcula el estado de flujos de efectivo: con el modelo normal lo preparas fuera.
- No combina balance normal con cuenta de pérdidas y ganancias abreviada: el modelo es uno de los cuatro.
- Con el plan general y saldos en los grupos 8 y 9, el balance no cuadra hasta que el cierre los regulariza, y después el estado de ingresos y gastos reconocidos sale a cero.
- No calcula el periodo medio de pago de la memoria, no firma el paquete y no formula cuentas consolidadas.
- La memoria sigue la estructura anterior al Real Decreto 602/2016: 13 apartados en PYMES y abreviada, con la aplicación del resultado, los ingresos y gastos y las subvenciones aparte; el modelo vigente tiene 10, así que al trasladarla renumera y agrupa.
Fuentes
- Real Decreto Legislativo 1/2010, de 2 de julio, Ley de Sociedades de Capital, artículos 164, 253 a 263, 272 a 274 y 279 a 283. Texto consolidado BOE-A-2010-10544, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1515/2007, de 16 de noviembre, Plan General de Contabilidad de PYMES, artículos 2 y 4 y tercera parte (memoria de 10 apartados desde el Real Decreto 602/2016). Texto consolidado BOE-A-2007-19966, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Real Decreto 1514/2007, de 16 de noviembre, Plan General de Contabilidad, tercera parte: memoria normal de 25 apartados y abreviada de 10 desde el Real Decreto 602/2016. Texto consolidado BOE-A-2007-19884, actualizado a 17-jun-2026. Verificado el 3-oct-2026.
- Real Decreto 1784/1996, de 19 de julio, Reglamento del Registro Mercantil, artículos 365, 366 y 378. Texto consolidado BOE-A-1996-17533, actualizado a 26-jun-2026. Verificado el 3-oct-2026.
- Ley 15/2010, de 5 de julio, disposición adicional tercera, apartados 1 y 4. Texto consolidado BOE-A-2010-10708, actualizado a 19-dic-2025. Verificado el 3-oct-2026.
- Ley 3/2004, de 29 de diciembre, artículo 4.3 (máximo de 60 días naturales). Texto consolidado BOE-A-2004-21830, actualizado a 18-dic-2025. Verificado el 3-oct-2026.
- Código de Comercio (Real Decreto de 22 de agosto de 1885), artículos 19 y 27. Texto consolidado BOE-A-1885-6627, actualizado a 16-dic-2025. Verificado el 3-oct-2026.
- Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su internacionalización, artículo 18. Texto consolidado BOE-A-2013-10074, actualizado a 30-ene-2026. Verificado el 3-oct-2026.
- Orden JUS/616/2022, de 30 de junio, modelos de presentación de las cuentas anuales en el Registro Mercantil (BOE-A-2022-10975), y la última resolución de la Dirección General de Seguridad Jurídica y Fe Pública que los modifica, de 19-may-2026 (BOE-A-2026-11581). Sin texto consolidado: contrastadas en el diario del BOE. Verificado el 3-oct-2026.
¿Te ha resultado útil esta guía? Suscríbete y te avisamos cuando publiquemos nuevas guías de uso del producto. Sin spam; baja cuando quieras.